Danh mục: Hỗ trợ mở tài khoản ngân hàng

  • E-wallet là gì? Hướng dẫn cách sử dụng ví điện tử an toàn cho người mới

    E-wallet là gì? Hướng dẫn cách sử dụng ví điện tử an toàn cho người mới

    [SUMMARIES]

    Ví điện tử (E-wallet) là tài khoản thanh toán trực tuyến liên kết với ngân hàng, giúp người dùng thực hiện giao dịch nhanh chóng, bảo mật và hưởng nhiều ưu đãi.

    Để sử dụng, bạn chỉ cần đăng ký qua ứng dụng, xác thực danh tính (eKYC) và liên kết với tài khoản ngân hàng để nạp/rút tiền linh hoạt.

    [/SUMMARIES]

    E-wallet là gì?

    E-wallet (Electronic Wallet) hay ví điện tử là một tài khoản online đóng vai trò như một “chiếc ví ảo” trên thiết bị điện tử (smartphone, laptop). Nó lưu trữ thông tin thanh toán và giá trị tiền tệ, cho phép bạn thực hiện các giao dịch tài chính trực tuyến hoặc trực tiếp mà không cần dùng tiền mặt hay thẻ vật lý.
    E-wallet (Electronic Wallet)
    E-wallet (Electronic Wallet)

    Mối liên hệ giữa ví điện tử và tài khoản ngân hàng

    Mặc dù hoạt động như một ứng dụng độc lập, nhưng để sử dụng ví điện tử tại Việt Nam, bạn bắt buộc phải liên kết với tài khoản ngân hàng. Ngân hàng đóng vai trò là “nguồn vốn” cung cấp, trong khi ví điện tử là “công cụ” để thực hiện giao dịch nhanh chóng và hưởng ưu đãi. Bạn có thể nạp tiền từ ngân hàng vào ví hoặc rút tiền từ ví về lại tài khoản ngân hàng bất cứ lúc nào.

    Các loại ví điện tử phổ biến hiện nay

    Thị trường hiện nay chia thành hai nhóm chính:

    • Ví điện tử nội địa: Các cái tên đình đám như MoMo, Zalo Pay, Shopee Pay, Viettel Money,…
    • Ví điện tử quốc tế: Như PayPal. Skrill, Neteller…chủ yếu dùng cho thanh toán xuyên biên giới, mua sắm trên các sàn thương mại điện tử toàn cầu như Amazon, eBay.

    Tại sao bạn nên sử dụng E-wallet ngay hôm nay
    Ví điện tử: Nhanh chóng, ưu đãi lớn, quản lý chi tiêu hiệu quả
    Ví điện tử: Nhanh chóng, ưu đãi lớn, quản lý chi tiêu hiệu quả

    Không phải ngẫu nhiên mà ví điện tử trở thành “vật bất ly thân” của thế hệ tiêu dùng số. Thay vì những phương thức thanh toán truyền thống đôi khi còn rườm rà, E-wallet mang đến một hệ sinh thái tài chính gói gọn trong lòng bàn tay. Việc sử dụng ví điện tử không chỉ đơn thuần là thay đổi cách trả tiền, mà còn là bước đi thông minh để tối ưu hóa thời gian, tiền bạc và khả năng kiểm soát tài chính của bạn.

    Sự tiện lợi và tốc độ giao dịch

    Thay vì phải mang theo ví tiền dày cộm hay đếm tiền lẻ, bạn chỉ cần mất 3-5 giây để quét mã QR là hoàn tất thanh toán. Mọi giao dịch từ mua sắm tại siêu thị, thanh toán tiền điện nước đến nạp thẻ điện thoại đều diễn ra tức thì, mọi lúc mọi nơi, chỉ cần một thiết bị có kết nối Internet.

    Các chương trình ưu đãi và hoàn tiền

    Đây là “vũ khí” hấp dẫn nhất giúp E-wallet chiếm trọn niềm tin của người dùng. Các nhà phát hành thường xuyên tung ra các mã giảm giá (voucher), chương trình tích điểm đổi quà hoặc hoàn tiền trực tiếp (cashback) vào tài khoản ví. Trên thực tế, việc sử dụng ví điện tử thường giúp bạn tiết kiệm được từ 5-20% chi phí so với việc chi trả bằng tiền mặt truyền thống.

    Quản lý tài chính cá nhân thông minh

    Sử dụng ví điện tử giúp bạn xóa bỏ nỗi lo “không biết tiền đã tiêu vào đâu”. Mọi giao dịch, dù là nhỏ nhất, đều được ghi chép tự động và chính xác trong phần “Lịch sử giao dịch”. Hầu hết các ứng dụng hiện nay còn tích hợp biểu đồ thống kê chi tiêu theo tuần/tháng, giúp bạn dễ dàng theo dõi thói quen mua sắm và điều chỉnh kế hoạch tài chính cá nhân một cách khoa học hơn.

    Tính bảo mật của E-wallet: Có thực sự an toàn?
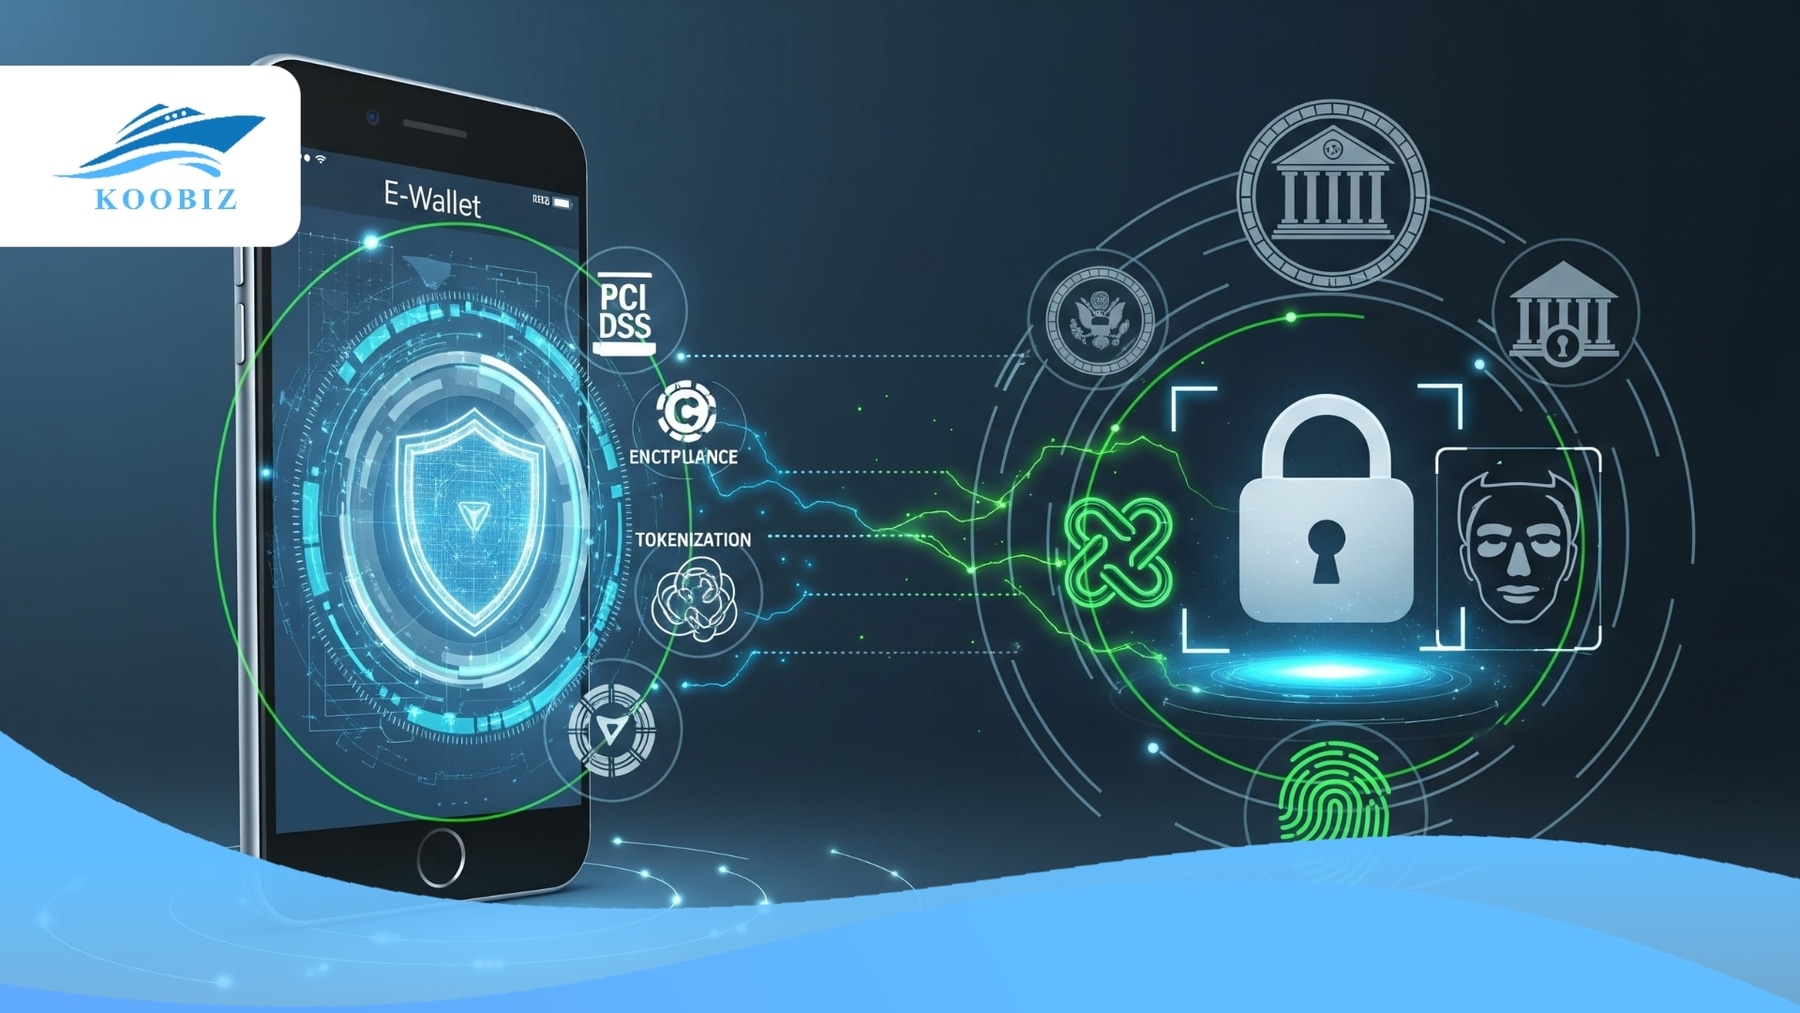
    Bảo mật E-wallet: Chuẩn quốc tế, được ngân hàng nhà nước cấp phép
    Bảo mật E-wallet: Chuẩn quốc tế, được ngân hàng nhà nước cấp phép

    Nhiều người dùng mới vẫn còn tâm lý e ngại khi liên kết tài khoản ngân hàng với một ứng dụng bên thứ ba. Tuy nhiên, thực tế là các ví điện tử hiện nay đang áp dụng những tiêu chuẩn an ninh khắt khe nhất trong ngành tài chính. Sự an toàn của E-wallet không chỉ đến từ rào cản công nghệ mà còn được bảo chứng bởi các quy định pháp lý nghiêm ngặt, giúp bảo vệ quyền lợi và tài sản của người dùng ở mức tối đa.

    Công nghệ mã hóa và bảo mật nhiều lớp

    Để đảm bảo mỗi giao dịch đều chính chủ, ví điện tử sử dụng hệ thống bảo mật đa tầng:

    • Chứng chỉ PCI DSS: Đây là tiêu chuẩn bảo mật quốc tế bắt buộc cho các tổ chức xử lý thẻ thanh toán, giúp chống lại việc đánh cắp dữ liệu.
    • Mã hóa thông tin (Tokenization): Thông tin thẻ ngân hàng của bạn không được lưu trực tiếp trên ứng dụng mà được mã hóa thành các dãy ký tự đặc biệt, ngăn chặn hacker can thiệp.
    • Xác thực sinh trắc học & OTP: Mỗi khi mở ví hoặc thanh toán, hệ thống yêu cầu xác thực qua dấu vân tay, khuôn mặt (FaceID) hoặc mã OTP (One Time Password) gửi về số điện thoại duy nhất của bạn. Điều này đảm bảo dù có mất điện thoại, kẻ xấu cũng khó lòng truy cập vào tiền của bạn.

    Các quy định pháp lý tại Việt Nam

    Bạn hoàn toàn có thể yên tâm vì ví điện tử không hoạt động “tự phát”. Tại Việt Nam, mọi tổ chức cung ứng dịch vụ trung gian thanh toán đều phải được Ngân hàng Nhà nước cấp phép hoạt động.

    • Ký quỹ tại ngân hàng: Các công ty ví điện tử phải có tài khoản ký quỹ tại ngân hàng thương mại tương ứng với tổng số tiền của khách hàng trên hệ thống. Điều này đảm bảo tính thanh khoản, giúp bạn luôn có thể rút tiền về bất cứ lúc nào.
    • Giám sát chặt chẽ: Mọi hoạt động của ví đều chịu sự thanh tra, kiểm tra định kỳ về hạ tầng kỹ thuật và quy trình quản lý rủi ro từ các cơ quan quản lý tiền tệ.

    Hướng dẫn cách sử dụng E-wallet cho người mới bắt đầu?
    Quy trình đăng ký ví điện tử đơn giản, nhanh chóng
    Quy trình đăng ký ví điện tử đơn giản, nhanh chóng

    Bắt đầu với ví điện tử không hề khó khăn như nhiều người lầm tưởng. Quy trình từ lúc tải ứng dụng đến khi thực hiện giao dịch đầu tiên đã được các nhà phát triển tối ưu hóa để trở nên cực kỳ thân thiện, ngay cả với những người không quá rành về công nghệ. Chỉ cần chuẩn bị một chiếc điện thoại thông minh và tài khoản ngân hàng có đăng ký Internet Banking, bạn có thể nhập cuộc chỉ trong vài phút.

    Quy trình đăng ký và xác thực tài khoản (eKYC)

    eKYC (Electronic Know Your Customer) là bước định danh điện tử quan trọng để “xác minh chính chủ”.

    Bước 1: Tải ứng dụng chính thức từ kho ứng dụng (App Store hoặc CH Play).

    Bước 2: Đăng ký bằng số điện thoại bạn đang dùng cho ngân hàng.

    Bước 3: Chụp ảnh hai mặt của CCCD/CMND và quét khuôn mặt theo hướng dẫn của ứng dụng. Quá trình này giúp tăng tính bảo mật và nâng hạn mức giao dịch hàng ngày của bạn lên cao hơn.

    Cách liên kết ngân hàng và nạp/ rút tiền

    Đây là bước “khơi thông” nguồn tiền cho ví:

    • Liên kết: Trong mục “Quản lý tài khoản/Ngân hàng”, chọn logo ngân hàng bạn đang sử dụng. Nhập thông tin thẻ/tài khoản và xác thực bằng mã OTP từ ngân hàng.
    • Nạp tiền: Chọn “Nạp tiền”, nhập số tiền cần dùng. Tiền sẽ được chuyển tức thì từ tài khoản ngân hàng sang ví (thường là miễn phí).
    • Rút tiền: Khi muốn lấy lại tiền mặt, bạn chỉ cần chọn “Rút tiền” về lại ngân hàng đã liên kết. Giao dịch này thường diễn ra trong vòng vài giây đến vài phút.

    Lưu ý quan trọng để tránh bị lừa đảo

    Dù hệ thống rất an toàn, nhưng sơ hở thường đến từ phía người dùng. Để bảo vệ túi tiền của mình, bạn cần nắm rõ các quy tắc:

    • Không chia sẻ mã OTP: Tuyệt đối không cung cấp mã OTP cho bất kỳ ai, kể cả người tự xưng là nhân viên ví điện tử hay ngân hàng.
    • Cảnh giác với link lạ: Không nhấn vào các đường link trúng thưởng, quà tặng yêu cầu đăng nhập tài khoản ví trên trình duyệt web.
    • Cài đặt mật khẩu khó đoán: Tránh dùng ngày tháng năm sinh hay dãy số đơn giản (123456) làm mật khẩu ví.

    Hy vọng bài viết này đã giúp bạn giải đáp tường tận thắc mắc e-wallet là gì và cách tận dụng tối đa công cụ này cho cuộc sống hiện đại. Với sự tiện lợi, an toàn và hàng loạt ưu đãi hấp dẫn, ví điện tử xứng đáng là lựa chọn hàng đầu cho mọi giao dịch hằng ngày của bạn. Đừng quên thực hiện đúng các bước bảo mật để bảo vệ tài sản số của mình một cách tốt nhất. Nếu bạn đang có ý định khởi đầu kinh doanh chuyên nghiệp, hãy để Koobiz đồng hành cùng bạn trong việc thành lập công ty và mở tài khoản ngân hàng chuẩn chỉnh ngay hôm nay.

    💡 Bạn là doanh nghiệp đang muốn tối ưu hóa hệ thống thanh toán?

    Việc sử dụng ví điện tử cá nhân là bước đầu, nhưng đối với các chủ doanh nghiệp hoặc nhà đầu tư, việc thiết lập một nền tảng tài chính chính quy còn quan trọng hơn thế. Để sở hữu một doanh nghiệp có hồ sơ sạch, dễ dàng liên kết với các cổng thanh toán và ví điện tử doanh nghiệp, bạn cần một khởi đầu vững chắc về pháp lý.

    Koobiz – Đơn vị chuyên nghiệp hàng đầu trong lĩnh vực:

    • Thành lập công ty: Tư vấn trọn gói từ tên gọi, mã ngành đến giấy phép kinh doanh.
    • Hỗ trợ mở tài khoản ngân hàng: Kết nối nhanh chóng với các ngân hàng uy tín, hỗ trợ hồ sơ đẹp để dễ dàng tích hợp các dịch vụ E-wallet doanh nghiệp sau này.
    • Tư vấn thuế & Kế toán: Giúp doanh nghiệp vận hành đúng luật ngay từ ngày đầu.

    👉 Liên hệ ngay với Koobiz để được tư vấn lộ trình thành lập doanh nghiệp và mở tài khoản ngân hàng tối ưu nhất!
  • PayPal Business: Hướng dẫn đăng ký, biểu phí và cách dùng từ A-Z

    PayPal Business: Hướng dẫn đăng ký, biểu phí và cách dùng từ A-Z

    [SUMMARIES]

    PayPal Business là tài khoản chuyên dụng cho doanh nghiệp và freelancer, cho phép giao dịch dưới tên thương hiệu và chấp nhận thanh toán thẻ quốc tế đa dạng.

    Nền tảng cung cấp công cụ tạo hóa đơn chuyên nghiệp, phân quyền quản lý nhân viên và hỗ trợ tích hợp cổng thanh toán trực tiếp vào website bán hàng.

    Người dùng được miễn phí duy trì tài khoản nhưng phải chịu phí giao dịch khoảng 4,4% và phí cố định khi rút tiền về ngân hàng Việt Nam.

    [/SUMMARIES]

    Nếu bạn đang bắt đầu hành trình kiếm tiền online (MMO), bán hàng xuyên biên giới hay làm Freelancer cho các đối tác nước ngoài, chắc chắn bạn sẽ vấp phải câu hỏi: “Làm sao để nhận tiền từ nước ngoài về Việt Nam nhanh chóng và an toàn?” Câu trả lời phổ biến nhất chính là PayPal Business.

    Không chỉ đơn thuần là một ví điện tử, đây là giải pháp thanh toán tiêu chuẩn giúp bạn vận hành việc kinh doanh một cách chuyên nghiệp. Bài viết này Koobiz sẽ giúp bạn hiểu rõ từ khái niệm đến cách vận hành thực tế.

    PayPal Business là gì?

    PayPal Business
    PayPal Business

    PayPal Business là một loại tài khoản được thiết kế riêng cho các thực thể kinh doanh. Nó cho phép bạn hoạt động dưới tên doanh nghiệp (thay vì tên cá nhân), chấp nhận thanh toán từ khách hàng không có tài khoản PayPal và cung cấp các công cụ quản lý tài chính mạnh mẽ

    So sánh PayPal Personal và PayPal Business

    Nhiều người mới bắt đầu thường phân vân giữa hai loại tài khoản này. Hãy nhìn vào bảng so sánh dưới đây:

    Tính năng PayPal Personal (Cá nhân) PayPal Business (Doanh nghiệp)
    Mục đích Mua sắm online, gửi tiền cho người thân. Bán hàng, nhận thanh toán dịch vụ.
    Hiển thị tên Hiển thị tên cá nhân của bạn. Hiển thị tên thương hiệu/doanh nghiệp.
    Thanh toán thẻ Hạn chế. Chấp nhận thẻ tín dụng/ghi nợ trực tiếp.
    Số lượng người dùng 1 người (chủ sở hữu). Tối đa 200 nhân viên với quyền hạn riêng.
    Phí giao dịch Thấp hoặc miễn phí (tùy mục đích). Theo biểu phí kinh doanh của PayPal.

    Nếu bạn có ý định bán hàng trên eBay, Etsy, Amazon hoặc nhận tiền từ các dự án Freelance đều đặn, hãy chọn PayPal Business để tăng độ uy tín với đối tác.

    Những tính năng ưu việt của PayPal Business bạn cần biết

    PayPal Business: thanh toán đa dạng, hóa đơn, quản lý đội nhóm và bảo mật
    PayPal Business: thanh toán đa dạng, hóa đơn, quản lý đội nhóm và bảo mật

    Không chỉ dừng lại ở việc nhận và gửi tiền, PayPal Business được tích hợp bộ công cụ quản trị mạnh mẽ giúp tự động hóa quy trình thanh toán và nâng cao trải nghiệm cho khách hàng của bạn.

    Chấp nhận đa dạng phương thức thanh toán

    Với PayPal Business, khách hàng của bạn có thể thanh toán bằng nhiều cách: qua số dư PayPal, thẻ Visa, Mastercard, Discover hay American Express. Đặc biệt, bạn có thể tích hợp nút “Checkout” chuyên nghiệp vào website (WooCommerce, Shopify) chỉ với vài bước cài đặt đơn giản.

    Công cụ quản lý hóa đơn (Invoicing) chuyên nghiệp

    Bạn không cần đến phần mềm kế toán phức tạp. PayPal Business tích hợp sẵn công cụ tạo hóa đơn:

    • Tùy chỉnh logo, thông tin doanh nghiệp trên hóa đơn.
    • Gửi trực tiếp đến email khách hàng.
    • Thiết lập nhắc nhở thanh toán tự động khi đến hạn.

    Quyền truy cập đa người dùng và bảo mật doanh nghiệp

    Điểm mạnh của tài khoản Business là khả năng quản lý đội nhóm. Bạn có thể cấp quyền cho kế toán chỉ được xem báo cáo, hoặc cho nhân viên vận hành được phép in nhãn vận chuyển mà không sợ họ can thiệp vào số dư tài khoản. Ngoài ra, chính sách Seller Protection (Bảo vệ người bán) sẽ giúp bạn an tâm hơn trước các khiếu nại không chính đáng từ khách hàng.

    thoughtful mini-steps nội dung chi tiết phần 3. Chào bạn, đây là nội dung chi tiết cho Phần 3. Ở phần này, tôi sẽ viết theo dạng “cầm tay chỉ việc”, chia nhỏ các bước và thêm vào các lưu ý thực tế mà người mới thường hay mắc lỗi để bài viết có giá trị chuyên sâu hơn.

    Hướng dẫn đăng ký và thiết lập tài khoản PayPal Business

    Việc đăng ký tài khoản PayPal Business không quá phức tạp, nhưng để tài khoản hoạt động ổn định và không bị khóa ngay sau khi tạo, bạn cần tuân thủ quy trình chuẩn xác dưới đây.

    Các loại giấy tờ và điều kiện cần chuẩn bị

    Thông tin và giấy tờ cần thiết để đăng ký PayPal Business
    Thông tin và giấy tờ cần thiết để đăng ký PayPal Business

    Trước khi bắt đầu, hãy chắc chắn bạn đã có sẵn các thông tin sau để không bị gián đoạn giữa chừng:

    • Địa chỉ Email: Nên sử dụng email chưa từng đăng ký bất kỳ loại tài khoản PayPal nào. Ưu tiên dùng Gmail có bảo mật 2 lớp.
    • Thẻ Visa/Mastercard: Thẻ phải còn hạn sử dụng, đã kích hoạt thanh toán quốc tế và có sẵn ít nhất $2 (khoảng 50.000 VNĐ) trong số dư để PayPal thực hiện giao dịch thử nghiệm nhằm xác thực thẻ.
    • Giấy tờ tùy thân: Ảnh chụp rõ nét 2 mặt CCCD hoặc Hộ chiếu của người đại diện.
    • Thông tin ngân hàng nội địa: Tên ngân hàng (bằng tiếng Anh), mã SWIFT Code và số tài khoản để liên kết rút tiền sau này.

    Quy trình 5 bước đăng ký tài khoản mới chuyên nghiệp

    Hãy thực hiện theo các bước sau để đảm bảo tài khoản của bạn có độ tin cậy cao nhất:

    Bước 1: Lựa chọn loại tài khoản

    Truy cập trang chủ PayPal.com, nhấn nút Sign Up. Tại đây, hệ thống sẽ đưa ra hai lựa chọn: Personal AccountBusiness Account. Hãy tích chọn Business Account và nhấn Next.

    Bước 2: Cung cấp thông tin đăng nhập

    Nhập địa chỉ email chính xác của bạn. Sau đó, hãy tạo một mật khẩu có độ bảo mật cao (bao gồm chữ hoa, chữ thường, số và ký tự đặc biệt như @, #, $).

    Bước 3: Mô tả doanh nghiệp của bạn (Business Profile)

    Đây là bước quan trọng nhất. PayPal sẽ hỏi về loại hình kinh doanh:

    • Nếu bạn là cá nhân làm MMO/Freelancer: Chọn Individual/Sole Proprietorship.
    • Tại phần Product or Service Keywords: Nhập từ khóa liên quan đến công việc của bạn (Ví dụ: Computer Programming, Advertising, Digital Goods).
    • Business URL: Nếu bạn chưa có website, có thể để trống hoặc điền link trang cá nhân chuyên nghiệp (LinkedIn, Portfolio).

    Bước 4: Thiết lập thông tin cá nhân và xác thực danh tính

    Bạn cần điền chính xác họ tên theo đúng trên CCCD/Hộ chiếu.

    Bước 5: Xác thực Email và Thẻ (Confirm Card)

    Sau khi hoàn tất form đăng ký, PayPal sẽ gửi một email kích hoạt. Bạn cần nhấn vào link trong mail để xác nhận. Sau đó, hãy vào mục Wallet để liên kết thẻ Visa/Mastercard. PayPal sẽ trừ khoảng $1.95 và gửi một mã 4 số trong tin nhắn trừ tiền của ngân hàng. Bạn lấy mã này nhập lại vào PayPal để hoàn tất xác thực (số tiền này sẽ được hoàn lại sau đó).

    Biểu phí và cách tối ưu hóa chi phí khi sử dụng PayPal Business

    Chi tiết các loại phí giao dịch hiện hành

    PayPal không thu phí duy trì hàng tháng cho tài khoản tiêu chuẩn, nhưng họ thu phí trên mỗi giao dịch:

    • Giao dịch thương mại: Khoảng 4.4% + phí cố định (tùy quốc gia) cho các thanh toán quốc tế.
    • Phí chuyển đổi ngoại tệ: Thường dao động khoảng 3% – 4% so với tỷ giá ngân hàng nếu bạn đổi từ USD sang VNĐ trên hệ thống PayPal.

    Cách rút tiền từ PayPal Business về ngân hàng Việt Nam

    Khi số dư của bạn đã sẵn sàng, bạn có thể rút về ngân hàng nội địa:

    • Thời gian: Từ 2 – 4 ngày làm việc (trừ cuối tuần).
    • Phí rút tiền: 60.000 VNĐ cho mỗi lần rút (chưa bao gồm phí giao dịch tại ngân hàng Việt Nam).
    • Lưu ý: Hãy đảm bảo tên trên PayPal trùng khớp hoàn toàn với tên trên tài khoản ngân hàng để tránh việc tiền bị hoàn lại và mất phí oan.

    PayPal Business là công cụ không thể thiếu để bạn chuyên nghiệp hóa dòng tiền và tiếp cận khách hàng toàn cầu một cách an toàn nhất. Hy vọng những hướng dẫn chi tiết trên đã giúp bạn tự tin thiết lập và vận hành tài khoản mà không gặp trở ngại.

    Bạn gặp khó khăn khi xác thực thẻ hay bị treo tiền (On Hold)? Hãy để lại bình luận bên dưới để Koobiz hỗ trợ giải đáp ngay nhé! Đừng quên chia sẻ bài viết này nếu bạn thấy nó hữu ích cho cộng đồng Freelancer.

  • Airwallex là gì? Tổng quan về Cổng thanh toán Airwallex mới nhất 2026

    Airwallex là gì? Tổng quan về Cổng thanh toán Airwallex mới nhất 2026

    [SUMMARIES]

    Airwallex là nền tảng công nghệ tài chính cung cấp tài khoản đa tiền tệ và thẻ thanh toán quốc tế, giúp doanh nghiệp quản lý dòng tiền xuyên biên giới hiệu quả.

    Giải pháp này hỗ trợ tạo thẻ ảo không giới hạn để thanh toán quảng cáo, nhận doanh thu từ sàn thương mại điện tử và rút tiền về Việt Nam với chi phí thấp.

    Tuy nhiên, Airwallex yêu cầu pháp nhân doanh nghiệp để đăng ký và kiểm soát chặt chẽ nguồn tiền nạp vào, hạn chế giao dịch từ tài khoản cá nhân.

    [/SUMMARIES]

    Trong kỷ nguyên kinh doanh không biên giới, việc nhận tiền từ khách hàng Mỹ hay thanh toán cho nhà cung cấp tại Trung Quốc không còn là rào cản. Airwallex đã nổi lên như một “kẻ thay đổi cuộc chơi” trong lĩnh vực Fintech. Vậy Airwallex là gì và tại sao nó lại được các doanh nghiệp MMO, Dropshipping và Agency ưa chuộng đến thế?

    Airwallex là gì?

    Airwallex - nền tảng công nghệ tài chính toàn cầu
    Airwallex – nền tảng công nghệ tài chính toàn cầu

    Airwallex là một nền tảng công nghệ tài chính (Fintech) toàn cầu, cung cấp các giải pháp thanh toán và quản lý dòng tiền cho doanh nghiệp.

    Được thành lập vào năm 2015 tại Melbourne, Úc bởi 4 nhà sáng lập, Airwallex nhanh chóng trở thành một “kỳ lân” công nghệ với định giá hàng tỷ USD, đặt trụ sở chính tại Hong Kong và có văn phòng khắp thế giới.

    Sứ mệnh của Airwallex là xây dựng một hạ tầng tài chính toàn cầu giúp các doanh nghiệp vận hành không biên giới, loại bỏ sự chậm trễ và chi phí đắt đỏ của hệ thống ngân hàng truyền thống.

    Airwallex có phải là ngân hàng không?

    Đây là nhầm lẫn phổ biến nhất của người mới. Airwallex không phải là một ngân hàng truyền thống. Thay vào đó, nó là một Tổ chức trung gian thanh toán/Dịch vụ tiền điện tử.

    • Ngân hàng: Tập trung vào huy động vốn, cho vay và gửi tiết kiệm.
    • Airwallex: Tập trung vào hạ tầng thanh toán, cho phép bạn mở tài khoản định danh để nhận và chuyển tiền quốc tế nhanh chóng.

    Các giấy phép hoạt động và độ uy tín

    Sự an toàn là ưu tiên hàng đầu khi tìm hiểu Airwallex là gì. Airwallex sở hữu mạng lưới giấy phép nghiêm ngặt:

    • ASIC (Úc): Giấy phép dịch vụ tài chính Úc.
    • FCA (Anh): Được ủy quyền là Tổ chức Tiền điện tử.
    • HKMA (Hong Kong): Giấy phép dịch vụ tiền tệ.
    • FinCEN (Mỹ): Đăng ký là doanh nghiệp dịch vụ tiền tệ (MSB).

    Hệ sinh thái sản phẩm và giải pháp dành cho doanh nghiệp

    Airwallex: Giải pháp tài chính toàn cầu cho doanh nghiệp
    Airwallex: Giải pháp tài chính toàn cầu cho doanh nghiệp

    Để hiểu rõ Airwallex, bạn cần nhìn vào danh mục sản phẩm đa dạng mà họ thiết kế riêng cho các doanh nghiệp hoạt động trên môi trường số. Không chỉ là một ví điện tử, Airwallex cung cấp một bộ công cụ tài chính toàn diện:

    Global Business Account: Tài khoản ngân hàng nội địa tại 60+ quốc gia

    Đây là sản phẩm “đinh” của Airwallex. Thay vì phải chờ đợi hàng tháng trời và bay ra nước ngoài để mở tài khoản, Airwallex cho phép bạn tạo các tài khoản định danh (Local Accounts) chỉ trong vài phút.

    • Hỗ trợ đa tiền tệ: Nhận tiền bằng USD, EUR, GBP, AUD, HKD, JPY…
    • Thanh toán như người bản xứ: Bạn nhận được số tài khoản, mã Swift/BIC, Routing number riêng. Điều này giúp khách hàng quốc tế tin tưởng hơn và giảm thiểu tối đa phí trung gian.

    Borderless Card: Thẻ Visa doanh nghiệp không giới hạn

    Airwallex cung cấp giải pháp phát hành thẻ Visa (bao gồm cả thẻ ảo và thẻ vật lý) cực kỳ linh hoạt:

    • Thẻ ảo (Virtual Cards): Tạo hàng loạt thẻ ngay lập tức để thanh toán quảng cáo Facebook, Google, TikTok hoặc thanh toán SaaS. Mỗi thẻ có thể gán cho một chiến dịch hoặc một nhân viên cụ thể.
    • Phí giao dịch 0%: Airwallex không thu phí giao dịch quốc tế đối với các loại thẻ này, giúp doanh nghiệp tiết kiệm một khoản ngân sách lớn mỗi tháng.

    Online Payments: Cổng thanh toán quốc tế cho website TMĐT

    Nếu bạn đang vận hành một cửa hàng trên Shopify hoặc WooCommerce, sản phẩm Online Payments của Airwallex là một sự thay thế hoàn hảo cho các cổng thanh toán truyền thống:

    • Chấp nhận 160+ phương thức thanh toán: Từ thẻ tín dụng (Visa, Mastercard) đến ví điện tử địa phương (Alipay, WeChat Pay, GrabPay).
    • Tỷ lệ chuyển đổi cao: Giao diện thanh toán mượt mà, hỗ trợ nhiều ngôn ngữ và tiền tệ giúp khách hàng an tâm mua sắm.

    FX & Transfers: Công cụ ngoại hối và chuyển khoản xuyên biên giới

    Sản phẩm này giải quyết nỗi lo về chi phí chuyển tiền quốc tế:

    • Chuyển tiền nhanh: 93% giao dịch được xử lý trong vòng 24 giờ.
    • Minh bạch: Bạn luôn biết chính xác số tiền người nhận sẽ nhận được mà không có phí ẩn từ ngân hàng trung gian.

    Những tính năng nổi bật khiến Airwallex trở nên khác biệt

    Tài khoản Global Account (Tài khoản thanh toán đa ngoại tệ)

    Chỉ với vài cú click, Airwallex cho phép bạn mở các tài khoản ngân hàng nội địa tại hơn 60 quốc gia (Mỹ, Anh, EU, Nhật Bản, Úc…).

    • Ví dụ: Bạn có thể có một số tài khoản (Account Number) và mã định danh (Routing Number) tại Mỹ để nhận tiền từ Amazon hoặc Stripe như một người bản xứ, giúp giảm thiểu rủi ro bị khóa tài khoản hoặc mất phí chuyển đổi ngoại tệ cao.

    Chuyển tiền quốc tế với chi phí thấp

    Airwallex sử dụng mạng lưới thanh toán cục bộ để thực hiện giao dịch. Thay vì đi qua mạng lưới SWIFT quốc tế tốn kém và chậm chạp, Airwallex chuyển tiền trực tiếp qua hệ thống nội địa của quốc gia đích. Điều này giúp giao dịch có thể hoàn tất ngay trong ngày với mức phí cực thấp.

    Thẻ doanh nghiệp ảo (Virtual Cards) và thẻ vật lý

    Bạn có thể phát hành hàng loạt thẻ ảo (Visa/Mastercard) ngay lập tức để:

    • Thanh toán quảng cáo Facebook, Google, TikTok.
    • Cấp thẻ cho nhân viên với hạn mức chi tiêu riêng biệt.
    • Quản lý chi phí tập trung trên một giao diện duy nhất.

    Tại sao doanh nghiệp nên sử dụng Airwallex thay vì ngân hàng truyền thống?

    Lợi thế Airwallex so với ngân hàng truyền thống
    Lợi thế Airwallex so với ngân hàng truyền thống

    Việc chuyển dịch từ ngân hàng truyền thống sang Airwallex giúp doanh nghiệp phá bỏ các rào cản tài chính cũ kỹ nhờ vào 3 lợi thế lớn:

    Giải pháp tối ưu cho người làm MMO, Dropshipping và POD

    Airwallex là “cứu cánh” cho những ai kinh doanh trên Amazon, eBay hay Shopify. Bạn có thể nhận tiền từ nhiều nguồn về một ví duy nhất mà không bị mất phí chuyển đổi ngoại tệ nhiều lần. Đặc biệt, hệ thống thẻ ảo của Airwallex có độ tin cậy cao, giúp việc thanh toán quảng cáo Facebook/Google mượt mà, ít bị khóa tài khoản hơn so với thẻ nội địa.

    Quản lý chi tiêu tập trung cho các Agency

    Các Agency thường phải quản lý hàng trăm chiến dịch quảng cáo cùng lúc. Airwallex cho phép bạn phân quyền thông minh, cấp thẻ riêng cho từng nhân viên hoặc dự án với hạn mức cụ thể. Mọi chi tiêu đều được báo cáo theo thời gian thực trên Dashboard, giúp chủ doanh nghiệp kiểm soát dòng tiền ngay lập tức mà không cần đợi sao kê cuối tháng.

    Bảo mật tối đa và tuân thủ pháp lý quốc tế

    Airwallex áp dụng các tiêu chuẩn bảo mật khắt khe như xác thực 2 lớp (2FA) và mã hóa dữ liệu chuẩn PCI DSS. Tiền của bạn luôn an toàn vì được ký gửi tại các ngân hàng lớn hàng đầu thế giới (JP Morgan Chase, Standard Chartered). Điều này đảm bảo tài sản của doanh nghiệp luôn được bảo vệ bởi các định chế tài chính uy tín nhất toàn cầu.

    Quy trình đăng ký và xác thực tài khoản (KYC) tại Việt Nam

    Việc đăng ký Airwallex hoàn toàn có thể thực hiện online tại Việt Nam với các bước sau:

    Bước 1: Đăng ký tài khoản

    Sử dụng Email doanh nghiệp và tạo mật khẩu tại trang chủ Airwallex.

    Bước 2: Cung cấp thông tin doanh nghiệp

    Tải lên Giấy phép kinh doanh (Business Registration), thông tin về ngành nghề kinh doanh và website công ty.

    Bước 3: Xác minh danh tính (KYC)

    Người đại diện pháp luật cần tải lên ảnh chụp CCCD hoặc Hộ chiếu và thực hiện xác thực khuôn mặt qua điện thoại.

    Bước 4: Chờ phê duyệt

    Đội ngũ Airwallex sẽ thẩm định trong khoảng 1-3 ngày làm việc. Khi tài khoản được kích hoạt, bạn có thể bắt đầu tạo ví ngoại tệ ngay.

    Lưu ý quan trọng: Hiện nay, Airwallex rất khó phê duyệt cho các doanh nghiệp thuần Việt Nam (pháp nhân Việt Nam). Do các chính sách siết chặt quản lý rủi ro và rửa tiền, tỷ lệ tài khoản Việt Nam bị từ chối hoặc yêu cầu bổ sung hồ sơ phức tạp là rất cao, gây mất thời gian và lỡ cơ hội kinh doanh của bạn.

    Giải pháp đăng ký Airwallex thành công cùng Koobiz

    Thay vì mất thời gian chờ đợi với tỷ lệ duyệt thấp từ pháp nhân Việt Nam, lựa chọn tối ưu nhất là sở hữu một pháp nhân nước ngoài (như Singapore). Koobiz sẽ giúp bạn hiện thực hóa điều này:

    • Thành lập công ty quốc tế: Hỗ trợ trọn gói mở doanh nghiệp tại các quốc gia được Airwallex ưu tiên.
    • Tối ưu tỷ lệ duyệt: Tài khoản có pháp nhân nước ngoài được phê duyệt nhanh chóng và ít bị hạn chế tính năng.
    • Hỗ trợ KYC chuyên nghiệp: Đảm bảo hồ sơ chuẩn chỉnh, giúp bạn sở hữu hệ thống tài chính quốc tế chỉ trong thời gian ngắn.

    👉 Liên hệ Koobiz ngay để được tư vấn lộ trình sở hữu tài khoản Airwallex bền vững!

    Hướng dẫn chi tiết quy trình Nạp và Rút tiền trên Airwallex

    Hiểu rõ cách luân chuyển dòng tiền sẽ giúp bạn chủ động hơn trong việc quản lý tài chính doanh nghiệp.

    Cách nạp tiền vào tài khoản Airwallex

    Thực tế, Airwallex không hoạt động giống như một ví điện tử thông thường (nơi bạn nạp tiền từ thẻ ATM). Có 3 cách chính để có số dư trong ví Airwallex:

    Khác với các ví điện tử cá nhân, Airwallex có quy định rất khắt khe về nguồn tiền nạp vào để đảm bảo tính minh bạch và phòng chống rửa tiền. Việc nạp sai nguồn có thể dẫn đến việc tiền bị treo hoặc khóa tài khoản ngay lập tức.

    Có 3 nguồn tiền hợp lệ duy nhất mà bạn cần lưu ý:

    Cách 1: Nhận tiền từ các sàn TMĐT và Cổng thanh toán

    Đây là nguồn tiền “sạch” nhất được Airwallex ưu tiên. Bạn kết nối thông tin tài khoản Global Account vào Amazon, eBay, Etsy hoặc các cổng thanh toán như Stripe, PayPal. Khi các nền tảng này chuyển tiền doanh thu về, số dư sẽ tự động được cập nhật.

    Cách 2: Chuyển khoản từ tài khoản Doanh nghiệp chính chủ

    Bạn chỉ được phép nạp tiền bằng cách chuyển khoản từ một tài khoản ngân hàng khác có cùng tên pháp nhân với tài khoản Airwallex.

    • Ví dụ: Nếu tài khoản Airwallex đứng tên Công ty A, bạn chỉ được dùng tài khoản ngân hàng của Công ty A để nạp tiền vào.

    Cách 3: Nạp tiền qua thanh toán của khách hàng

    Nếu bạn sử dụng cổng thanh toán (Payment Gateway) của Airwallex trên website, tiền khách hàng mua hàng sẽ được cộng trực tiếp vào số dư ví sau khi trừ phí dịch vụ.

    Lưu ý: Airwallex rất hạn chế và gần như cấm việc nạp tiền trực tiếp từ tài khoản ngân hàng cá nhân. Tuyệt đối không dùng thẻ ATM hoặc tài khoản cá nhân để chuyển tiền vào ví doanh nghiệp Airwallex. Nếu vi phạm, hệ thống sẽ đánh dấu tài khoản là “rủi ro cao”, dẫn đến quy trình thẩm định lại nguồn tiền vô cùng phức tạp và có khả năng bị khóa tài khoản vĩnh viễn.

    Quy trình rút tiền từ Airwallex về ngân hàng Việt Nam

    Đây là phần được người dùng Việt Nam quan tâm nhất. Quy trình gồm 4 bước đơn giản:

    Bước 1: Thêm tài khoản thụ hưởng

    Tại giao diện Airwallex, chọn mục “Recipients” -> “Add Recipient”. Nhập thông tin tài khoản ngân hàng Việt Nam của bạn (Tên ngân hàng, Số tài khoản, mã SWIFT/BIC).

    Bước 2: Tạo lệnh chuyển tiền

    Chọn mục “Transfers” -> “Create Transfer”. Chọn ví tiền bạn muốn rút (ví dụ: ví USD) và chọn tài khoản thụ hưởng tại Việt Nam đã tạo ở Bước 1.

    Bước 3: Chọn phương thức chuyển và Tỷ giá

    Airwallex sẽ hiển thị tỷ giá quy đổi sang VNĐ ngay tại thời điểm đó. Bạn nên chọn phương thức “Local Network” (Thanh toán cục bộ) để tiền về nhanh và phí rẻ nhất.

    Bước 4: Xác nhận và Hoàn tất

    Kiểm tra lại thông tin và bấm xác nhận. Tiền sẽ được trừ khỏi ví Airwallex và tinh tinh về tài khoản ngân hàng Việt Nam của bạn thường chỉ trong vòng vài giờ đến 1 ngày làm việc.

    Sau khi đi sâu tìm hiểu Airwallex là gì, có thể khẳng định đây là một công cụ tài chính “phải có” cho bất kỳ doanh nghiệp nào muốn vươn tầm quốc tế. Nó giải quyết triệt để 3 vấn đề lớn nhất: Tốc độ, Chi phí và Sự tiện lợi.

    Nếu bạn là một Freelancer nhỏ lẻ chỉ nhận tiền từ 1 nguồn duy nhất, có thể Wise là đủ. Nhưng nếu bạn là một doanh nghiệp, một Agency hay một Dropshipper thực thụ, Airwallex sẽ giúp bạn chuyên nghiệp hóa bộ máy tài chính và tiết kiệm hàng ngàn USD mỗi năm.

    Bắt đầu tiết kiệm 90% chi phí chuyển đổi ngoại tệ ngay hôm nay! Đừng để các khoản phí ẩn và tỷ giá ngân hàng làm hao hụt lợi nhuận của bạn. Liên hệ ngay cho Koobiz để được các chuyên gia tư vấn chi tiết miễn phí.

  • Google Pay là gì? Hướng dẫn cách thiết lập và sử dụng Google Wallet cho doanh nghiệp của bạn

    Google Pay là gì? Hướng dẫn cách thiết lập và sử dụng Google Wallet cho doanh nghiệp của bạn

    [SUMMARIES]

    Google Pay là nền tảng ví số sử dụng công nghệ NFC trên thiết bị Android để thanh toán không tiếp xúc thay thế thẻ vật lý.

    Giải pháp này bảo mật tuyệt đối qua mã hóa Tokenization và cho phép giao dịch một chạm nhanh chóng ngay cả khi không có Internet.

    Người dùng tại Việt Nam có thể dễ dàng liên kết thẻ ngân hàng vào ứng dụng Google Wallet để chi tiêu tại quầy hoặc mua sắm trực tuyến.

    [/SUMMARIES]

    Trong kỷ nguyên số, việc nắm bắt các công nghệ thanh toán mới không chỉ là xu hướng mà còn là yếu tố sống còn để doanh nghiệp nâng cao trải nghiệm khách hàng. Nếu bạn đang tìm hiểu để bắt đầu kinh doanh, chắc chắn bạn sẽ thắc mắc google pay là gì và giải pháp này mang lại lợi ích cụ thể nào cho cả người bán lẫn người mua. Đây là một nền tảng thanh toán không tiếp xúc an toàn, hiện đại và đang dần trở thành tiêu chuẩn tại các cửa hàng bán lẻ cũng như hệ thống kinh doanh trực tuyến.

    Hiểu rõ cách vận hành của Google Pay sẽ giúp các chủ doanh nghiệp tối ưu hóa quy trình vận hành, bảo mật thông tin giao dịch và đón đầu làn sóng tiêu dùng không tiền mặt tại Việt Nam.

    Google Pay là gì?

    Google Pay là một nền tảng ví số và hệ thống thanh toán trực tuyến an toàn do Google phát triển, cho phép người dùng thực hiện giao dịch không tiếp xúc thông qua công nghệ NFC trên điện thoại Android hoặc đồng hồ thông minh (Wear OS). Dịch vụ này giúp thay thế hoàn toàn thẻ vật lý và tiền mặt tại các điểm bán lẻ, cũng như trên các ứng dụng và trang web.

    Về quá trình phát triển, Google Pay (được hợp nhất từ Android Pay và Google Wallet cũ) chính thức sử dụng tên gọi này từ năm 2018. Tuy nhiên, một bước ngoặt lớn đã xảy ra vào năm 2022 khi Google quyết định đưa thương hiệu Google Wallet quay trở lại để thay thế cho ứng dụng Google Pay tại hầu hết các quốc gia, bao gồm cả Việt Nam. Hiện nay, Google Wallet đóng vai trò là “chiếc ví số” lưu trữ thẻ thanh toán, trong khi Google Pay vẫn tồn tại dưới dạng dịch vụ nền tảng xử lý các giao dịch thanh toán an toàn.

    Lưu ý: NFC không hỗ trợ trên iOS ở Việt Nam

    Google Pay đã tích hợp vào Google Wallet
    Google Pay đã tích hợp vào Google Wallet

    Lịch sử và sự phát triển tại thị trường Việt Nam

    Ra mắt chính thức tại Việt Nam vào cuối năm 2022, Google Pay đã nhanh chóng bắt tay với các ngân hàng lớn như Vietcombank, Techcombank, ACB, Sacombank,…Sự xuất hiện này đánh dấu bước ngoặt trong việc phổ cập phương thức thanh toán “chạm” (contactless) tới hàng triệu người dùng Android tại Việt Nam.

    Công nghệ NFC – “Linh hồn” của Google Wallet

    Google Wallet hoạt động dựa trên công nghệ NFC (Near – Field Communication – Kết nối trường gần). Khi bạn đưa điện thoại lại gần máy POS, hai thiết bị sẽ trao đổi dữ liệu mã hóa trong phạm vi dưới 4 cm để hoàn tất giao dịch. Điều này loại bỏ hoàn toàn việc phải quẹt thẻ hay nhập mã PIN thủ công tại các máy cà thẻ đời cũ.

    Những tính năng đột phá của Google Wallet cho người dùng và kinh doanh

    Google Wallet: Thanh toán chạm, lưu thẻ, tích hợp app/web
    Google Wallet: Thanh toán chạm, lưu thẻ, tích hợp app/web

    Thanh toán một chạm (Contactless Payment) tại cửa hàng

    Đối với các chủ cửa hàng, tốc độ thanh toán là yếu tố then chốt. Với Google Wallet, khách hàng chỉ cần mở khóa điện thoại và chạm vào máy POS. Toàn bộ quá trình diễn ra trong chưa đầy 3 giây, giúp giảm thiểu tình trạng ùn tắc tại quầy thu ngân vào giờ cao điểm.

    Lưu trữ thẻ thành viên, vé máy bay và thẻ ưu đãi

    Google Wallet không chỉ giữ thẻ ngân hàng. Nó còn cho phép lưu trữ thẻ thành viên (Loyalty cards), vé xem phim, hay thẻ lên máy bay. Chủ doanh nghiệp có thể tận dụng tính năng này để phát hành các thẻ ưu đãi kỹ thuật số, giúp khách hàng luôn mang theo thương hiệu của bạn trong điện thoại.

    Tích hợp thanh toán trên ứng dụng và website (In-app & Web)

    Nếu bạn đang kinh doanh online, Google Wallet cung cấp API để tích hợp nút “Thanh toán với Google Wallet”. Khách hàng không cần nhập lại thông tin thẻ hay địa chỉ giao hàng, từ đó làm giảm đáng kể tỷ lệ bỏ giỏ hàng (Cart Abandonment Rate).

    So sánh chi tiết Google Wallet và các giải pháp thanh toán phổ biến

    Việc hiểu rõ sự khác biệt giữa các giải pháp sẽ giúp bạn tối ưu chi phí vận hành và nâng cao chất lượng dịch vụ khách hàng.

    Tiêu chí so sánh Google Wallet Apple Pay / Samsung Pay Ví điện tử (MoMo, ZaloPay, ShopeePay)
    Công nghệ cốt lõi NFC (Không tiếp xúc) NFC (Không tiếp xúc) Mã QR (Quét ảnh)
    Thiết bị yêu cầu Điện thoại Android có NFC iPhone, Apple Watch hoặc máy Samsung Tất cả Smartphone có camera
    Tình trạng kết nối Không cần Internet (ngoại tuyến) Không cần Internet Bắt buộc có Internet/4G
    Thao tác thanh toán Mở khóa màn hình và chạm Nhấn đúp nút nguồn/vuốt và xác thực Mở app -> Quét mã -> Nhập số tiền -> Xác nhận
    Tốc độ giao dịch Siêu nhanh (2-3 giây) Nhanh (3-5 giây) Trung bình (15-30 giây)
    Tính bảo mật Mã hóa số thẻ (Tokenization) Mã hóa số thẻ (Tokenization) OTP hoặc mật khẩu ứng dụng
    Yêu cầu cho người bán Phải có máy POS hỗ trợ NFC Phải có máy POS hỗ trợ NFC Chỉ cần bảng in mã QR hoặc máy quét mã
    Phí giao dịch Thường miễn phí (theo thẻ liên kết) Thường miễn phí (theo thẻ liên kết) Tùy chính sách (có thể thu phí doanh nghiệp)

    Hướng dẫn cách thiết lập và sử dụng Google Wallet

    Thiết lập cổng thanh Google Wallet
    Thiết lập cổng thanh Google Wallet

    Việc chủ động công nghệ thanh toán Google Wallet không chỉ giúp khách hàng hài lòng mà còn giúp doanh nghiệp vận hành chuyên nghiệp hơn. Dưới đây là lộ trình chi tiết:

    Cài đặt Google Wallet trên Android và iOS

    Dù bạn đang sở hữu một chiếc điện thoại Samsung hay iPhone thì việc cài đặt đều rất đơn giản thông quan các bước sau:

    Đối với người dùng Android

    Bước 1: Kiểm tra tính năng NFC

    Vuốt từ trên cùng màn hình xuống để mở bảng điều khiển nhanh, tìm biểu tượng NFC và bật nó lên (nếu không thấy, hãy vào Cài đặt > Kết nối> NFC.

    Bước 2: Tải ứng dụng

    Truy cập cửa hàng CH Play, tìm kiếm ứng dụng “Google Wallet” (Ví Google). Nhấn Cài đặt.

    Bước 3: Đăng nhập

    Mở ứng dụng và đăng nhập bằng tài khoản Google (Gmail) cá nhân của bạn.

    Bước 4: Bảo mật thiết bị

    Google Wallet bắt buộc bạn phải thiết lập khóa màn hình (Mật khẩu, Vân tay hoặc FaceID). Nếu điện thoại chưa có khóa, ứng dụng sẽ yêu cầu bạn cài đặt trước khi cho phép thêm thẻ.

    Đối với người dùng iOS (iPhone/iPad)

    Bước 1: Tải ứng dụng: Vào App Store, tìm kiếm và tải về ứng dụng Google Pay hoặc Google Wallet.

    Bước 2: Liên kết tài khoản: Đăng nhập bằng Gmail của bạn.

    Bước 3: Lưu ý sử dụng: Trên iOS, bạn sử dụng ứng dụng này chủ yếu để quản lý thanh toán cho các dịch vụ Google (Drive, Youtube) hoặc thanh toán trên các trang web/ứng dụng có hỗ trợ nút Google Pay.

    Thêm thẻ tín dụng hoặc thẻ ngân hàng vào Google Wallet

    Đây là bước quan trọng để “số hóa” chiếc thẻ nhựa của bạn vào điện thoại:

    Bước 1: Trong ứng dụng Google Wallet, nhấn vào nút “Thêm vào ví” (Add to Wallet) ở góc phải màn hình.

    Bước 2: Chọn mục “Thẻ thanh toán” (Payment card).

    Bước 3: Quét thẻ: Đưa mặt trước thẻ ngân hàng vào khung hình camera. Hệ thống sẽ tự động nhận diện 16 chữ số và ngày hết hạn. Nếu thẻ bị mờ, bạn có thể chọn “Nhập chi tiết thủ công”.

    Bước 4: Xác minh bảo mật: Nhập mã CVV (3 số bí mật ở mặt sau thẻ).

    Bước 5: Nhập OTP: Ngân hàng sẽ gửi một mã xác thực qua tin nhắn (SMS). Bạn nhập mã này vào ứng dụng để hoàn tất việc liên kết thẻ.

    Kích hoạt NFC và thanh toán Google Wallet tại cửa hàng

    Khi đi mua sắm tại siêu thị, quán cafe hay cửa hàng tiện lợi, bạn thực hiện như sau:

    Bước 1: Mở khóa điện thoại: Bạn chỉ cần mở khóa màn hình bằng vân tay hoặc khuôn mặt (không cần phải mở ứng dụng Google Wallet).

    Bước 2: Chạm: Đưa phần lưng điện thoại (gần cụm camera) lại sát vào biểu tượng “Contactless” trên máy POS của cửa hàng.

    Bước 3: Hoàn tất: Giữ yên trong khoảng 1-2 giây cho đến khi điện thoại rung nhẹ và xuất hiện dấu tích xanh kèm thông báo “Xong”.

    Thanh toán online bằng Google Wallet

    Khi mua hàng trên các ứng dụng như Grab, Shopee (nếu có hỗ trợ) hoặc các website quốc tế:

    • Chọn phương thức: Tại bước thanh toán, hãy nhấn vào nút “Buy with G Pay”.
    • Xác nhận: Một bảng thông tin hiện ra để bạn chọn thẻ muốn trả tiền.
    • Xác thực sinh trắc học: Bạn chỉ cần chạm vân tay hoặc quét khuôn mặt để xác nhận giao dịch mà không cần nhập lại bất kỳ thông tin thẻ nào.

    Gửi và nhận tiền với bạn bè qua Google Wallet

    Gửi tiền: Trong ứng dụng, chọn mục “Gửi” (Send), nhập tên, email hoặc số điện thoại người nhận. Nhập số tiền và nhấn gửi.

    Nhận tiền: Tiền gửi đến sẽ được cộng vào số dư Google Wallet hoặc chuyển thẳng về tài khoản ngân hàng bạn đã cài đặt làm mặc định.

    Hy vọng qua bài viết này, giúp bạn nắm vững được Google Pay là gì cũng như cách thức triển khai giải pháp thanh toán hiện đại này vào đời sống và công việc kinh doanh. Việc đón đầu xu hướng thanh toán không chạm không chỉ giúp giúp các chủ doanh nghiệp tối ưu hóa quy trình vận hành mà còn tạo dựng hình ảnh thương hiệu chuyên nghiệp, uy tín trong mắt khách hàng.

    Bạn đã sẵn sàng nâng cấp trải nghiệm thanh toán cho chính mình chưa? Hãy liên hệ ngay với ngân hàng liên kết để trang bị máy POS hỗ trợ NFC và bắt đầu chấp nhận Google Wallet ngay hôm nay!

  • Top 5 cổng thanh toán quốc tế & tiêu chí chọn lựa cho doanh nghiệp

    Top 5 cổng thanh toán quốc tế & tiêu chí chọn lựa cho doanh nghiệp

    [SUMMARIES]

    Cổng thanh toán quốc tế đóng vai trò trung gian mã hóa giúp xử lý giao dịch xuyên biên giới an toàn và mở rộng thị trường kinh doanh toàn cầu.

    Top 5 nền tảng phổ biến nhất hiện nay như PayPal, Stripe hay Payoneer đều có những thế mạnh riêng về biểu phí, công nghệ và đối tượng phục vụ từ freelancer đến doanh nghiệp quy mô lớn.

    Việc lựa chọn giải pháp thanh toán cần dựa trên tiêu chuẩn bảo mật PCI DSS, khả năng tích hợp hệ thống mượt mà và cơ cấu chi phí minh bạch.

    [/SUMMARIES]

    Trong kỷ nguyên thương mại điện tử (E-commerce) không biên giới, cổng thanh toán quốc tế là một công cụ quan trọng để doanh nghiệp vươn ra thị trường thế giới. Công cụ này đóng vai trò thiết yếu, đảm bảo mọi giao dịch xuyên quốc gia diễn ra an toàn, nhanh chóng và mượt mà. Tuy nhiên, việc lựa chọn và tối ưu hóa nền tảng thanh toán phù hợp luôn là một bài toán khó đối với nhiều startup và doanh nghiệp Việt Nam.

    Trong bài viết này, Koobiz sẽ phân tích chuyên sâu về Top 5 cổng thanh toán quốc tế phổ biến nhất hiện nay, đồng thời cung cấp các tiêu chí lựa chọn giúp doanh nghiệp định hướng giải pháp thanh toán hoàn hảo cho hành trình kinh doanh toàn cầu!

    Cổng thanh toán quốc tế là gì?

    Cổng thanh toán quốc tế (International Payment Gateway)
    Cổng thanh toán quốc tế (International Payment Gateway)

    Cổng thanh toán quốc tế (International Payment Gateway) là một dịch vụ công nghệ hoạt động như một cầu nối giữa website hoặc ứng dụng bán hàng của bạn với ngân hàng xử lý giao dịch. Hệ thống này có nhiệm vụ mã hóa và truyền tải thông tin thanh toán nhạy cảm (như số thẻ tín dụng) một cách an toàn, đảm bảo tiền từ khách hàng được chuyển thành công đến tài khoản của người bán, bất kể khoảng cách địa lý hay loại tiền tệ.

    Top 5 cổng thanh toán quốc tế phổ biến và uy tín cho doanh nghiệp Việt

    Dưới đây là phân tích chi tiết về 5 nền tảng thanh toán quốc tế uy tín, giúp bạn dễ dàng so sánh và đưa ra quyết định phù hợp nhất với mô hình kinh doanh của mình.

    Lưu ý: Các mức phí và thời gian nhận tiền dưới đây chỉ mang tính tham khảo tại thời điểm biên tập; biểu phí thực tế có thể thay đổi theo quốc gia đăng ký tài khoản, loại thẻ, loại giao dịch, tiền tệ và chính sách từng nhà cung cấp. Doanh nghiệp nên kiểm tra trang phí chính thức trước khi tích hợp.

    PayPal

    PayPal - nền tảng thanh toán điện tử
    PayPal – nền tảng thanh toán điện tử

    PayPal là nền tảng thanh toán điện tử toàn cầu hàng đầu, được tin dùng bởi hàng triệu cá nhân và doanh nghiệp trên toàn thế giới.

    Ưu điểm nổi bật:

    • Uy tín và độ phủ sóng: Được chấp nhận rộng rãi nhất trên thế giới, tạo thêm sự tin tưởng cho khách hàng khi tiến hành thanh toán.
    • Chính sách bảo vệ: Bảo vệ toàn diện cho cả người mua và người bán (hỗ trợ giải quyết tranh chấp và hoàn tiền theo điều khoản).
    • Dễ dàng tích hợp: Cung cấp plugin có sẵn cho hầu hết các nền tảng CMS/E-commerce phổ biến như WooCommerce, Shopify.

    Phí giao dịch (Ước tính): Thường từ 4.4% + phí cố định (khoảng $0.30 – $0.49) cho giao dịch quốc tế. Lưu ý: Phí chuyển đổi ngoại tệ khi rút về ngân hàng Việt Nam dao động từ 2.5% – 3%.

    Hỗ trợ: Thanh toán qua số dư PayPal, thẻ tín dụng/ghi nợ (Visa, Mastercard, Amex), ví điện tử, ACH, và tiền mã hóa (với phí riêng).

    Thời gian nhận tiền: Tiền vào tài khoản PayPal ngay lập tức. Rút về ngân hàng Việt Nam thường mất 2-4 ngày làm việc.

    Lý tưởng cho: Freelancer, cá nhân kinh doanh nhỏ lẻ, và các cửa hàng E-commerce quy mô vừa. Tham khảo thêm: Hướng dẫn đăng ký và sử dụng PayPal Business.

    Stripe

    Stripe - nền tảng thanh toán hiện đại
    Stripe – nền tảng thanh toán hiện đại

    Stripe là nền tảng thanh toán hiện đại, được giới công nghệ đánh giá cao nhờ vào tính linh hoạt, bộ tài liệu API chi tiết và khả năng tùy biến nâng cao.

    Ưu điểm nổi bật:

    • API mạnh mẽ: Cho phép doanh nghiệp tùy biến giao diện thanh toán (checkout) hoàn toàn, hỗ trợ giao dịch tại 195 quốc gia và 135+ loại tiền tệ.
    • Tích hợp đa dạng: Hỗ trợ nhiều ngôn ngữ lập trình và nền tảng phát triển như React, Node.js.
    • Phòng chống gian lận: Tích hợp sẵn công cụ Radar ứng dụng machine learning, giúp phân tích và ngăn chặn gian lận theo thời gian thực.

    Phí giao dịch: Với tài khoản Stripe tại Mỹ, mức tham khảo thường là 2.9% + $0.30 cho mỗi giao dịch thành công bằng thẻ nội địa Mỹ; thẻ quốc tế và/hoặc giao dịch có chuyển đổi tiền tệ có thể phát sinh phụ phí bổ sung theo biểu phí Stripe tại quốc gia đăng ký tài khoản. Doanh nghiệp nên kiểm tra trang phí chính thức của Stripe trước khi tích hợp.

    Thời gian nhận tiền: Thanh toán được chuyển về tài khoản ngân hàng sau 2-7 ngày làm việc.

    Lý tưởng cho: Startup công nghệ, SaaS, doanh nghiệp E-commerce có đội ngũ kỹ thuật riêng muốn xây dựng trải nghiệm thanh toán độc quyền.

    Lưu ý quan trọng: Hiện tại, Stripe chưa hỗ trợ trực tiếp pháp nhân đăng ký tại Việt Nam. Doanh nghiệp Việt muốn dùng Stripe thường cần thiết lập pháp nhân và tài khoản ngân hàng tại một quốc gia/khu vực được Stripe hỗ trợ, ví dụ Singapore hoặc Mỹ, tùy điều kiện mở tài khoản và chính sách hiện hành của Stripe.

    Thấu hiểu rào cản này, Koobiz mang đến giải pháp thành lập công ty tại Singapore trọn gói giúp bạn có thêm phương án thiết lập pháp nhân phù hợp khi mở rộng quốc tế:

    • Thành lập công ty: Hỗ trợ chuẩn bị hồ sơ và đăng ký pháp nhân tại Singapore theo quy trình ACRA áp dụng tại thời điểm thực hiện.
    • Mở tài khoản ngân hàng: Tư vấn và đồng hành cùng doanh nghiệp trong quá trình mở tài khoản ngân hàng doanh nghiệp tại Singapore (như OCBC, Aspire, Wise Business…), tùy điều kiện xét duyệt/KYC của từng đơn vị và khả năng liên kết với cổng thanh toán phù hợp.

    Braintree (Một công ty thuộc PayPal)

    Braintree (PayPal Enterprise Payments)
    Braintree (PayPal Enterprise Payments)

    Là một công ty con của PayPal, Braintree cung cấp giải pháp thanh toán chuyên biệt cho các tập đoàn và doanh nghiệp có khối lượng giao dịch cực lớn.

    Ưu điểm nổi bật:

    • Tích hợp sâu vào hệ sinh thái PayPal, hỗ trợ thanh toán đa phương thức với độ ổn định cao (tuân thủ chặt chẽ PCI DSS).
    • Khả năng xử lý các giao dịch lớn, phức tạp, đi kèm chính sách giá có thể tùy chỉnh cho các doanh nghiệp lớn.
    • Bảo mật tối ưu với các công cụ bảo vệ chargeback (hoàn tiền) chuyên sâu.

    Phí giao dịch: 2.89% + $0.29 cho thẻ và ví điện tử; thêm 1% cho ngoại tệ ngoài USD hoặc thẻ cấp ngoài nước Mỹ.

    Thời gian nhận tiền: 2-3 ngày làm việc.

    Lý tưởng cho: Các nền tảng E-commerce quy mô lớn, doanh thu hàng trăm ngàn USD trở lên.

    2Checkout (hiện là Verifone)

    2Checkout là nền tảng thương mại điện tử toàn diện, được biết đến trong việc xử lý thanh toán cho các sản phẩm kỹ thuật số (digital products) và dịch vụ đăng ký trả phí định kỳ (Subscription).

    Ưu điểm nổi bật:

    • Đa dạng tiền tệ: Hỗ trợ giao dịch với 87 loại tiền tệ và 15 ngôn ngữ khác nhau.
    • Quản lý Subscription: Cung cấp bộ công cụ quản lý đăng ký thuê bao hiệu quả, tối ưu hóa cho mô hình kinh doanh SaaS.
    • Chống gian lận mạnh mẽ: Giảm thiểu rủi ro chargeback và bảo vệ doanh thu.

    Phí giao dịch: Có nhiều gói, ví dụ Gói 2Sell (3.5% + $0.35) hoặc Gói 2Monetize cho sản phẩm số có thể lên tới 6.0% + $0.60.

    Thời gian nhận tiền: Thường từ 7-14 ngày làm việc, tùy thuộc vào chu kỳ thanh toán đã thiết lập.

    Lý tưởng cho: Công ty bán phần mềm (SaaS), khóa học online, sản phẩm kỹ thuật số và dịch vụ thuê bao.

    Payoneer

    Payoneer là nền tảng thanh toán và nhận tiền quốc tế hàng đầu, thường được sử dụng hiệu quả để nhận thanh toán từ các sàn thương mại điện tử lớn.

    Ưu điểm nổi bật:

    • Phí rút tiền về Việt Nam cạnh tranh: Phí rút tiền về ngân hàng địa phương bằng VND thường thấp hơn so với nhiều đối thủ.
    • Tích hợp Marketplaces: Nhận tiền dễ dàng từ Amazon, Upwork, Fiverr, eBay (hỗ trợ hơn 2.000 nền tảng).
    • Tài khoản nhận tiền đa quốc gia: Cung cấp tài khoản ngân hàng ảo tại Mỹ, Châu Âu, Anh… giúp bạn nhận tiền như một doanh nghiệp địa phương.

    Phí giao dịch: Nhận tiền từ các sàn đối tác lớn thường miễn phí; phí rút về ngân hàng địa phương phụ thuộc khu vực, tiền tệ, hạn mức và loại tài khoản, có thể là phí cố định hoặc phần trăm theo biểu phí Payoneer.

    Thời gian nhận tiền: Tiền vào tài khoản Payoneer ngay lập tức. Rút về ngân hàng Việt Nam mất 1-3 ngày làm việc.

    Lý tưởng cho: Freelancer, cá nhân bán hàng xuyên biên giới (Amazon/Etsy seller), và các công ty B2B cần tối ưu chi phí rút tiền.

    Bảng so sánh tổng quan Top 5 cổng thanh toán

    Tiêu chí PayPal Stripe Braintree 2Checkout Payoneer
    Phí giao dịch Từ 4.4% + $0.30 2.9% + $0.30 2.89% + $0.29 Từ 3.5% + $0.35 Thường miễn phí nhận từ sàn
    Thời gian rút tiền 2-4 ngày 2-7 ngày 2-3 ngày 7-14 ngày 1-3 ngày
    Thế mạnh nổi bật Uy tín toàn cầu, bảo vệ người mua tốt API mạnh mẽ, chống gian lận hiệu quả Chuyên biệt cho doanh nghiệp lớn Quản lý tốt SaaS và sản phẩm số Tối ưu rút tiền từ sàn TMĐT về VN
    Hỗ trợ pháp nhân VN Chưa hỗ trợ trực tiếp (thường cần pháp nhân tại quốc gia/khu vực được Stripe hỗ trợ) Phù hợp hơn với doanh nghiệp có nhu cầu xử lý giao dịch lớn/phức tạp; tùy điều kiện đăng ký, xét duyệt và khu vực hỗ trợ của Braintree

    Vai trò cốt lõi của cổng thanh toán quốc tế

    Cổng thanh toán quốc tế không chỉ đơn thuần là nơi xử lý dòng tiền mà còn mang lại những giá trị chiến lược cho doanh nghiệp:

    • Mở rộng phạm vi thị trường: Giảm bớt rào cản địa lý, giúp doanh nghiệp dễ dàng tiếp cận và bán hàng cho khách hàng ở Mỹ, Châu Âu hay bất kỳ đâu bằng việc hỗ trợ đa dạng loại thẻ và tiền tệ.
    • Đảm bảo an toàn và bảo mật: Cổng thanh toán tuân thủ nghiêm ngặt các tiêu chuẩn bảo mật toàn cầu (đặc biệt là PCI DSS), giúp mã hóa dữ liệu nhạy cảm của khách hàng khỏi hacker.
    • Tối ưu trải nghiệm khách hàng (UX): Quá trình thanh toán mượt mà, diễn ra chỉ trong vài giây giúp giảm thiểu đáng kể tỷ lệ khách hàng bỏ giỏ hàng giữa chừng (cart abandonment).

    Cơ chế hoạt động của cổng thanh toán quốc tế

    Quy trình xử lý một giao dịch xuyên biên giới diễn ra rất nhanh chóng, thường chỉ mất 1-3 giây qua các bước cơ bản sau:

    1. Khởi tạo: Khách hàng điền thông tin thẻ và nhấn “Thanh toán” trên website bán hàng của bạn.
    2. Mã hóa: Cổng thanh toán mã hóa dữ liệu và truyền đến Ngân hàng thụ hưởng (Acquiring Bank), sau đó chuyển tiếp qua mạng lưới thẻ (như Visa/Mastercard).
    3. Xác thực: Ngân hàng phát hành thẻ (Issuing Bank) tiếp nhận, kiểm tra tính hợp lệ và số dư tài khoản của khách hàng.
    4. Phản hồi: Ngân hàng phát hành gửi kết quả (Chấp thuận hoặc Từ chối) thông qua mạng lưới thẻ trở lại cổng thanh toán.
    5. Hoàn tất: Cổng thanh toán hiển thị kết quả cho khách hàng và tự động cập nhật trạng thái đơn hàng trên hệ thống.

    Tiêu chí “vàng” để lựa chọn cổng thanh toán phù hợp

    Lựa chọn sai nền tảng thanh toán có thể dẫn đến hệ lụy về chi phí ẩn, tỷ lệ giao dịch thất bại cao và rủi ro bảo mật. Doanh nghiệp cần đánh giá kỹ lưỡng qua các tiêu chí sau:

    1. Cơ cấu chi phí minh bạch

    Cần nắm rõ các loại phí để tối ưu hóa biên lợi nhuận:

    • Phí thiết lập (Setup Fee): Trả một lần khi bắt đầu tích hợp (hầu hết các cổng hiện nay đã miễn phí).
    • Phí giao dịch (Transaction Fee): Phí tính trên mỗi giao dịch thành công. Đây là khoản phí lớn nhất cần được so sánh kỹ lưỡng.
    • Phí rút tiền / chuyển đổi ngoại tệ: Yếu tố then chốt đối với các doanh nghiệp nhận ngoại tệ nhưng cần rút dòng tiền về VND.

    2. Khả năng tích hợp hệ thống

    Cổng thanh toán lý tưởng phải tương thích trơn tru với nền tảng bạn đang sử dụng:

    • Plugin có sẵn: Ưu tiên các cổng cung cấp plugin chính thức cho các CMS phổ biến như Shopify, WooCommerce, Magento…
    • Tài liệu API: Nếu bạn sở hữu nền tảng tự xây dựng (custom build), cổng thanh toán cần có tài liệu API chi tiết, thân thiện với lập trình viên.

    3. Tiêu chuẩn bảo mật (Compliance)

    Luôn đặt an toàn dữ liệu lên hàng đầu bằng cách chọn cổng thanh toán có:

    • Chứng chỉ PCI DSS: Tiêu chuẩn bảo mật dữ liệu thẻ áp dụng cho các bên lưu trữ, xử lý hoặc truyền dữ liệu thẻ; doanh nghiệp nên xác nhận phạm vi tuân thủ của cổng thanh toán và quy trình checkout của mình.
    • Hệ thống phòng chống gian lận (Fraud Prevention Tools): Khả năng phát hiện các giao dịch đáng ngờ theo thời gian thực, giúp giảm thiểu rủi ro bị chargeback (hoàn tiền bắt buộc).

    Tổng kết

    Lựa chọn đúng cổng thanh toán quốc tế là một quyết định mang tính chiến lược đối với bất kỳ doanh nghiệp nào muốn bước chân vào thị trường thương mại điện tử toàn cầu. Dù bạn ưu tiên tính phổ biến của PayPal, sự mạnh mẽ linh hoạt của Stripe hay giải pháp tối ưu chi phí từ Payoneer, hãy luôn đặt yếu tố bảo mật và trải nghiệm khách hàng làm trung tâm.

    Đặc biệt, nếu bạn định hướng sử dụng các cổng thanh toán toàn cầu nhưng gặp rào cản về pháp nhân tại Việt Nam (ví dụ như Stripe), việc xem xét thiết lập công ty tại Singapore có thể là một hướng đi phù hợp, tùy điều kiện kinh doanh, yêu cầu KYC và chính sách hiện hành của từng nhà cung cấp.

    Bạn cần hỗ trợ thiết lập pháp nhân quốc tế để đăng ký cổng thanh toán toàn cầu?

    Liên hệ Koobiz để được tư vấn giải pháp thành lập công ty tại Singapore và đồng hành trong quá trình mở tài khoản ngân hàng doanh nghiệp, tùy điều kiện xét duyệt/KYC của từng đơn vị. Đây là nền tảng cần thiết để doanh nghiệp chuẩn bị cho kế hoạch mở rộng ra thị trường quốc tế.

  • Stripe là gì? Hướng dẫn toàn diện về cổng thanh toán điện tử cho doanh nghiệp

    Stripe là gì? Hướng dẫn toàn diện về cổng thanh toán điện tử cho doanh nghiệp

    [SUMMARIES]

    • Stripe là nền tảng cổng thanh toán trực tuyến dựa trên API, cung cấp giải pháp xử lý giao dịch và quản lý tài chính toàn diện cho doanh nghiệp số.
    • Hệ sinh thái này nổi bật với khả năng tùy biến cao, hỗ trợ đa tiền tệ và chống gian lận, nhưng yêu cầu kiến thức kỹ thuật để tích hợp hiệu quả.
    • Mặc dù Stripe chưa hỗ trợ trực tiếp pháp nhân tại Việt Nam, doanh nghiệp vẫn có thể sử dụng thông qua việc thành lập công ty tại Singapore hoặc Mỹ.

    [/SUMMARIES]

    Trong kỷ nguyên số, việc thanh toán trực tuyến đã trở thành yếu tố then chốt cho mọi doanh nghiệp. Các cổng thanh toán điện tử đóng vai trò như cầu nối an toàn, giúp giao dịch diễn ra nhanh chóng và liền mạch. Nổi bật trong số đó là Stripe, một nền tảng được các startup và tập đoàn lớn trên toàn thế giới tin dùng.

    Bạn đang tìm kiếm lời giải đáp cho câu hỏi Stripe là gì và cách nó hoạt động? Bài viết chi tiết này của Koobiz sẽ giúp bạn tìm hiểu về mọi khía cạnh của Stripe, từ cơ chế hoạt động, các tính năng nổi bật, cho đến những lời khuyên hữu ích để bạn bắt đầu sử dụng cổng thanh toán mạnh mẽ này một cách hiệu quả nhất.

    Cổng thanh toán Stripe là gì?

    Stripe là một nền tảng cổng thanh toán điện tử
    Stripe là một nền tảng cổng thanh toán điện tử

    Stripe là một nền tảng thanh toán điện tử hàng đầu, cung cấp các giải pháp công nghệ toàn diện giúp các doanh nghiệp số dễ dàng chấp nhận và xử lý thanh toán trực tuyến qua website hoặc ứng dụng di động. Ngoài việc xử lý giao dịch cơ bản, Stripe còn bao gồm các công cụ thiết yếu để quản lý dòng tiền, theo dõi thu nhập và hỗ trợ mở rộng kinh doanh xuyên biên giới.

    Stripe được thành lập vào năm 2010 bởi anh em nhà Collison, Patrick và John, với mục tiêu làm cho việc chấp nhận thanh toán trực tuyến trở nên dễ dàng như thêm một dòng code.

    • Vị thế hiện tại: Stripe hiện là một trong những công ty công nghệ tài chính (Fintech) có giá trị nhất thế giới, được tin dùng bởi hàng triệu doanh nghiệp từ startup nhỏ đến các tập đoàn khổng lồ như Amazon, Google, và Zoom.
    • Điểm khác biệt cơ bản: Trong khi các cổng thanh toán truyền thống như PayPal tập trung vào giao diện người dùng và ví điện tử, Stripe lại đặt trọng tâm vào tính linh hoạt của API và các công cụ dành cho nhà phát triển, cho phép tùy chỉnh sâu và tích hợp dễ dàng vào bất kỳ nền tảng nào.

    Cơ chế hoạt động của Stripe trong một giao dịch

    Bạn có bao giờ thắc mắc điều gì xảy ra sau khi bạn nhấn nút “Thanh toán” trên một website không? Đối với giao dịch qua Stripe, quá trình này diễn ra cực kỳ nhanh chóng và an toàn qua 4 bước chính:

    1. Nhập thông tin (Khách hàng): Khách hàng truy cập trang thanh toán (Checkout) trên website của bạn. Họ điền thông tin thẻ tín dụng/ghi nợ vào form. Stripe đóng vai trò mã hóa dữ liệu nhạy cảm này ngay lập tức.
    2. Stripe gửi yêu cầu (Gateway): Thông tin đã được mã hóa sẽ được Stripe gửi một cách bảo mật đến ngân hàng phát hành thẻ. Stripe xác nhận xem thẻ này có đủ tiền để thực hiện giao dịch hay không.
    3. Ngân hàng phê duyệt (Xử lý): Ngân hàng của khách hàng kiểm tra số dư và tính hợp lệ của thẻ. Đồng thời, các công cụ chống gian lận của Stripe (như Stripe Radar) cũng hoạt động để đảm bảo giao dịch hợp pháp. Nếu hợp lệ, ngân hàng sẽ “phê duyệt” giao dịch.
    4. Hoàn tất và nhận tiền (Merchant): Stripe nhận được thông báo phê duyệt và xác nhận thanh toán thành công trên website. Số tiền được trừ khỏi tài khoản khách hàng và chuyển vào tài khoản người bán (Merchant) trên Stripe. Sau đó, Stripe sẽ chuyển khoản (payout) số tiền này về tài khoản ngân hàng thực tế của bạn sau khoảng 2-7 ngày làm việc.

    Các sản phẩm và tính năng nổi bật của Stripe

    Tổng hợp các sản phẩm cốt lõi, mở rộng và bảo mật của Stripe
    Tổng hợp các sản phẩm cốt lõi, mở rộng và bảo mật của Stripe

    Stripe là một nền tảng được xây dựng dựa trên API linh hoạt, cung cấp hệ sinh thái sản phẩm rộng lớn, vượt qua ngoài khuôn khổ xử lý thanh toán cơ bản.

    Nhóm sản phẩm cốt lõi (Core Processing)

    • Stripe Payment: Dịch vụ nền tảng cho phép chấp nhận thanh toán bằng thẻ tín dụng/ghi nợ và các phương thức địa phương từ khách hàng trên hơn 135 loại tiền tệ. Điểm mạnh là khả năng tích hợp linh hoạt và tuân thủ tiêu chuẩn bảo mật PCI DSS.
    • Stripe Checkout: Trang thanh toán được tối ưu hóa sẵn (pre-built), dễ dàng nhúng vào website để triển khai thanh toán nhanh chóng mà không cần viết quá nhiều code, giúp tăng tỷ lệ chuyển đổi.
    • Stripe Invoicing (Hóa đơn): Dịch vụ tạo, gửi và quản lý hóa đơn chuyên nghiệp. Rất hữu ích cho doanh nghiệp B2B hoặc Freelancer cần tạo hóa đơn thủ công. Khách hàng có thể thanh toán trực tiếp qua link đính kèm.

    Nhóm sản phẩm mở rộng (Scaling Solutions)

    • Stripe Connect: Giải pháp cho các sàn thương mại điện tử (Marketplace) hoặc nền tảng phần mềm muốn xử lý thanh toán giữa nhiều bên (người mua, người bán, và nền tảng). Hỗ trợ tự động phân chia giao dịch (Split payment) và xác minh danh tính người bán (KYC).
    • Stripe Billing: Giải pháp tự động hóa toàn bộ quy trình thanh toán đăng ký (Subscription) và thanh toán định kỳ. Giúp quản lý các gói dịch vụ, tạo hóa đơn tự động và xử lý thẻ hết hạn hoặc thanh toán thất bại (dunning).

    Nhóm sản phẩm hỗ trợ và bảo mật

    • Stripe Radar (Chống gian lận): Sử dụng công nghệ Machine Learning phân tích mức độ rủi ro của từng giao dịch trong thời gian thực, tự động chặn giao dịch gian lận và giảm thiểu rủi ro bồi hoàn (chargeback).
    • Stripe Sigma (Phân tích dữ liệu): Công cụ phân tích mạnh mẽ bằng ngôn ngữ SQL, giúp tạo báo cáo tùy chỉnh và phân tích sâu về hiệu suất kinh doanh.
    • Stripe Atlas: Dịch vụ hỗ trợ startup toàn cầu thành lập công ty tại Delaware (Mỹ), mở tài khoản ngân hàng Mỹ và nhận hỗ trợ pháp lý, thuế.

    Đánh giá ưu và nhược điểm của Stripe

    Ưu điểm

     API linh hoạt, mở rộng toàn cầu, hệ sinh thái
    API linh hoạt, mở rộng toàn cầu, hệ sinh thái
    • Thân thiện với nhà phát triển (Developer-Friendly): API của Stripe thiết kế sạch sẽ, tài liệu hướng dẫn chi tiết, cho phép lập trình viên tùy chỉnh hoàn toàn và tích hợp sâu vào hệ thống CRM/ERP.
    • Khả năng mở rộng toàn cầu: Hỗ trợ hơn 135 loại tiền tệ và đa dạng phương thức thanh toán địa phương, lý tưởng cho doanh nghiệp có tham vọng quốc tế.
    • Hệ sinh thái toàn diện: Giải quyết mọi nhu cầu tài chính từ xử lý thanh toán định kỳ (Billing), Marketplace (Connect) đến chống gian lận (Radar).
    • Minh bạch về chi phí: Mô hình “Pay-as-you-go” (trả theo mức sử dụng), cấu trúc phí rõ ràng, không phí ẩn hay phí hàng tháng.

    Nhược điểm

    Xác minh khắt khe, rào cản kỹ thuật, chi phí
    Xác minh khắt khe, rào cản kỹ thuật, chi phí
    • Quy trình đăng ký khắt khe: Doanh nghiệp cần pháp nhân hợp pháp, minh bạch. Đây là rào cản cho cá nhân kinh doanh hoặc công ty tại các quốc gia chưa được hỗ trợ (như Việt Nam). Bạn có thể giải quyết bằng cách thành lập công ty tại Singapore để mở tài khoản Stripe hợp pháp.
    • Rào cản kỹ thuật ban đầu: Cần kiến thức lập trình để tận dụng tối đa API tùy chỉnh so với các nền tảng “Plug-and-play” thuần túy.
    • Chính sách hoàn tiền (Refund): Stripe không hoàn lại phí xử lý giao dịch ban đầu (Processing Fee) khi bạn hoàn tiền cho khách hàng.
    • Hỗ trợ khách hàng: Đôi khi mất thời gian để nhận được phản hồi trực tiếp cho các vấn đề không khẩn cấp do khối lượng khách hàng toàn cầu lớn.

    Các chi phí phát sinh đáng lưu ý trên Stripe

    • Phí giao dịch quốc tế/Đa tiền tệ: Nếu giao dịch bằng thẻ phát hành ở nước ngoài hoặc yêu cầu chuyển đổi tiền tệ, Stripe thu thêm khoản phí nhỏ (khoảng 1% đến 2%) để xử lý rủi ro xuyên biên giới.
    • Chi phí hoàn tiền (Refunds): Stripe không tính phí thực hiện hoàn tiền, nhưng phí giao dịch ban đầu sẽ KHÔNG được hoàn lại.
    • Chi phí tranh chấp (Chargeback Fees): Khi khách hàng yêu cầu hoàn tiền tranh chấp qua ngân hàng, Stripe tính phí tranh chấp (ví dụ: $15 USD). Nếu bạn thắng, khoản phí này sẽ được hoàn lại.

    Kết luận

    Qua bài viết này, chúng ta đã hiểu rõ Stripe là gì — không chỉ là một cổng thanh toán, mà là giải pháp cơ sở hạ tầng tài chính toàn diện. Với API linh hoạt, khả năng xử lý giao dịch toàn cầu, Stripe là nền tảng vững chắc cho mọi doanh nghiệp số. Nếu bạn sẵn sàng tối ưu hóa quy trình thanh toán, việc ứng dụng Stripe là bước đi không thể thiếu.

    Đối với doanh nghiệp Việt Nam, mặc dù Stripe chưa hỗ trợ trực tiếp, bạn hoàn toàn có thể tiếp cận cổng thanh toán này bằng cách đăng ký thông qua pháp nhân nước ngoài. Tham khảo ngay Hướng dẫn cách đăng ký Stripe cho doanh nghiệp Việt Nam hoặc liên hệ với Koobiz để được tư vấn pháp lý và thành lập công ty quốc tế, tạo tiền đề sử dụng Stripe nhanh chóng và dễ dàng!

  • Fintech là gì? Giải mã mọi điều cần biết và xu hướng mới nhất năm 2026

    Fintech là gì? Giải mã mọi điều cần biết và xu hướng mới nhất năm 2026

    [SUMMARIES]

    Fintech là việc ứng dụng công nghệ như AI, Blockchain và Big Data vào tài chính giúp giao dịch nhanh chóng, chi phí thấp và hoạt động 24/7 mà không phụ thuộc vào ngân hàng truyền thống.

    Hệ sinh thái này bao gồm ví điện tử, ngân hàng số, vay ngang hàng và tiền mã hóa, đang chuyển dịch mạnh mẽ sang xu hướng AI tạo sinh, tài chính nhúng và tiêu chuẩn xanh (ESG) trong năm 2026.

    Bên cạnh lợi ích tiện lợi, người dùng cần chú trọng bảo mật sinh trắc học, trong khi các Startup có nhu cầu mở rộng ra thị trường quốc tế (Singapore, Hong Kong) nên tìm kiếm đơn vị tư vấn pháp lý chuyên nghiệp như Koobiz.

    [/SUMMARIES]

    Lần cuối cùng bạn phải cầm một xấp tiền mặt dày cộp hay đứng xếp hàng chờ đợi cả tiếng đồng hồ tại quầy giao dịch ngân hàng là khi nào? Có lẽ đã rất lâu rồi, bởi giờ đây mọi thứ từ trả tiền cà phê, gửi tiết kiệm đến đầu tư chứng khoán đều gói gọn trong một cái ‘chạm’ trên smartphone. Đứng sau cuộc cách mạng đó chính là Fintech.

    Dù đang sử dụng hàng ngày, nhưng liệu bạn đã thực sự hiểu rõ Fintech là gì, hệ thống này vận hành ra sao và làm thế nào để tận dụng tối đa sức mạnh của công nghệ số nhằm tối ưu hóa dòng tiền? Qua bài viết này, Koobiz sẽ giải đáp mọi thắc mắc của bạn về thế giới Fintech, từ những khái niệm cốt lõi đến các xu hướng mới nhất định hình tương lai tài chính toàn cầu năm 2026.

    Fintech là gì?

    Fintech là viết tắt của cụm từ Financial Technology (Công nghệ tài chính). Hiểu một cách đơn giản, đây là việc ứng dụng các công nghệ mới nhất như Trí tuệ nhân tạo (AI), Blockchain, Dữ liệu lớn (Big Data) vào các dịch vụ tài chính nhằm tự động hóa quy trình, nâng cao trải nghiệm người dùng và giảm thiểu chi phí.

    Thay vì phải đến chi nhánh ngân hàng, Fintech cho phép cá nhân và doanh nghiệp quản lý dòng vốn trực tuyến một cách linh hoạt, an toàn và hiệu quả hơn bao giờ hết.

    Financial Technology (Công nghệ tài chính)
    Financial Technology (Công nghệ tài chính)

    Sự khác biệt giữa Fintech và Ngân hàng truyền thống

    Dưới đây là bảng so sánh để cho bạn có thể dễ hình dung hơn:

    Đặc điểm Ngân hàng truyền thống Fintech
    Thủ tục Rườm rà, nhiều giấy tờ Tối giản, định danh điện tử (eKYC)
    Tốc độ Chậm (giờ hành chính) Tức thời (24/7)
    Cơ cấu Cồng kềnh, nhiều chi nhánh Linh hoạt, chủ yếu trên nền tảng điện toán đám mây (Cloud)
    Đối tượng Ưu tiên khách hàng có hồ sơ tài chính mạnh Mọi tầng lớp xã hội, cá nhân và doanh nghiệp vừa và nhỏ

    Các sản phẩm và dịch vụ nổi bật của hệ sinh thái Fintech

    Các sản phẩm và dịch vụ nổi bật của hệ sinh thái Fintech
    Các sản phẩm và dịch vụ nổi bật của hệ sinh thái Fintech

    Nhóm Thanh toán và Ví điện tử (Digital Payments)

    Đây là sản phẩm “mặt tiền” của Fintech, có độ phủ sóng rộng nhất trong đời sống.

    • Ví điện tử: Các cái tên như MoMo, ZaloPay, VNPay (Việt Nam) hay PayPal, Alipay (Quốc tế). Sản phẩm này cho phép lưu trữ tiền, thanh toán hóa đơn, nạp thẻ điện thoại và quét mã QR vô cùng tiện lợi.
    • Cổng thanh toán điện tử: Giúp các website bán hàng chấp nhận đa dạng hình thức thanh toán. Những nền tảng tiêu biểu như Stripe hay Airwallex đóng vai trò cốt lõi trong việc hỗ trợ doanh nghiệp thương mại điện tử vươn ra toàn cầu.

    Nhóm Ngân hàng số (Neobanks/Digital Banking)

    Khác với ứng dụng của các ngân hàng truyền thống, ngân hàng số “thuần túy” không có chi nhánh vật lý.

    • Sản phẩm tiêu biểu: Timo, Cake, Lomo (tại Việt Nam) hay Revolut, Monzo (quốc tế).
    • Đặc điểm: Mở tài khoản chỉ mất vài phút qua eKYC (định danh điện tử), quản lý chi tiêu thông minh, và thường miễn phần lớn phí dịch vụ.

    Nhóm Cho vay và Huy động vốn (Lending & Crowdfunding)

    Sản phẩm này giúp xóa bỏ rào cản về thủ tục rườm rà của tín dụng ngân hàng.

    • Vay ngang hàng (P2P Lending): Kết nối trực tiếp người có nhu cầu vay và nhà đầu tư có tiền nhàn rỗi.
    • Mua trước trả sau (BNPL): Giải pháp chia nhỏ thanh toán phổ biến như Kredivo, Fundiin, cho phép khách hàng nhận hàng ngay và thanh toán linh hoạt mà không cần sử dụng thẻ tín dụng.

    Nhóm Đầu tư và Quản lý tài sản (Wealthtech)

    Biến việc đầu tư vốn từng dành riêng cho giới thượng lưu trở thành công cụ dễ tiếp cận cho mọi người.

    • Ứng dụng đầu tư tích lũy: Cho phép bắt đầu đầu tư vào các quỹ mở hoặc vàng chỉ với số vốn cực thấp.
    • Chứng khoán số: Các ứng dụng như Entrade X, TCBS tối ưu hóa giao dịch trên thiết bị di động với phí cực kỳ cạnh tranh.
    • Robo-Advisor: Thuật toán tự động phân tích thị trường và tư vấn danh mục đầu tư phù hợp với mức độ rủi ro mong muốn của từng cá nhân.

    Nhóm Công nghệ bảo hiểm (Insurtech)

    Làm cho việc mua và bồi thường bảo hiểm minh bạch, nhanh chóng hơn.

    • Sản phẩm: Mua bảo hiểm xe máy, bảo hiểm sức khỏe ngay trên ví điện tử hoặc qua các nền tảng như Ibaohiem, Papaya. Quy trình bồi thường được thực hiện tự động qua việc xử lý hình ảnh chứng từ trực tuyến thay vì nộp hồ sơ giấy phức tạp.

    Nhóm Tiền mã hóa và Blockchain (Crypto)

    • Sản phẩm: Các sàn giao dịch điện tử và hệ thống ví lưu trữ tiền số (như Metamask). Đây là mảng Fintech mang tính đột phá nhất, hướng tới mục tiêu tài chính phi tập trung (DeFi) hoàn toàn.

    Các đối tượng tham gia vào Fintech

    Các đối tượng tham gia
    Các đối tượng tham gia

    Trong một hệ sinh thái Fintech phát triển, có 3 nhóm đối tượng chính tương tác qua lại lẫn nhau:

    Các công ty Fintech (Startups & Tech Giants)

    Đây là những đơn vị trực tiếp sáng tạo và cung cấp giải pháp công nghệ.

    • Các Startup độc lập: Những công ty chuyên biệt về một mảng cụ thể như ví điện tử, chấm điểm tín dụng, vay ngang hàng.
    • Các “ông lớn” công nghệ (Big Tech): Những tập đoàn đa ngành lấn sân sang tài chính để khai thác tệp khách hàng khổng lồ có sẵn như Apple (Apple Pay), Google (Google Pay), hay Grab (GrabPay).

    Các định chế tài chính truyền thống (Ngân hàng, Bảo hiểm)

    Ngân hàng không còn đứng ngoài cuộc chơi mà trở thành một đối tác và nhà cung cấp cơ sở hạ tầng quan trọng của Fintech:

    • Hợp tác chiến lược: Ngân hàng cung cấp nền tảng giấy phép, quản lý vốn, trong khi Fintech đem đến trải nghiệm khách hàng tối ưu.
    • Tự đổi mới: Tự xây dựng hệ sinh thái ngân hàng số riêng để duy trì sức cạnh tranh trong kỷ nguyên số.

    Khách hàng sử dụng dịch vụ (Người dùng cuối)

    Đây là đối tượng trung tâm mà mọi giải pháp Fintech hướng tới:

    • Cá nhân: Những người dùng am hiểu công nghệ mong muốn trải nghiệm thanh toán không rào cản.
    • Doanh nghiệp (đặc biệt là SME): Các doanh nghiệp vừa và nhỏ dễ dàng tiếp cận giải pháp cổng thanh toán quốc tế và huy động vốn vi mô mà không cần thế chấp tài sản lớn.

    Các cơ quan quản lý Nhà nước (Regulators)

    Một đối tượng không thể thiếu để đảm bảo thị trường vận hành đúng pháp luật:

    • Tại Việt Nam, đối tượng này là Ngân hàng Nhà nướcBộ Tài chính. Họ đóng vai trò cấp phép, giám sát và ban hành các khung pháp lý (như cơ chế thử nghiệm Sandbox) để bảo vệ rủi ro hệ thống và quyền lợi người tiêu dùng.

    Lợi ích vượt trội mà Fintech mang lại

    Thay vì chỉ là một xu hướng nhất thời, Fintech đã chứng minh được giá trị bền vững bằng cách giải quyết những “điểm nghẽn” cố hữu của tài chính truyền thống:

    • Sự tiện lợi và tốc độ tối đa: Mọi rào cản về không gian và thời gian đều bị xóa bỏ. Bạn có thể thanh toán, chuyển tiền quốc tế hay đầu tư ngay lập tức mà không phụ thuộc giờ làm việc của ngân hàng.
    • Tiết kiệm chi phí dịch vụ: Nhờ tối ưu hóa bộ máy nhân sự và mặt bằng vật lý, các nền tảng Fintech duy trì mức phí giao dịch thấp, mang lại lợi ích trực tiếp cho khách hàng.
    • Tăng khả năng tiếp cận tài chính (Tài chính toàn diện): Fintech mở ra cơ hội cho những tệp khách hàng từng bị loại trừ khỏi hệ thống tài chính truyền thống, hỗ trợ phát triển kinh tế ở các khu vực nông thôn, vùng sâu vùng xa.
    • Minh bạch và bảo mật cao: Công nghệ Blockchain kết hợp mã hóa dữ liệu tiên tiến tạo ra lịch sử giao dịch không thể sửa đổi, đồng thời cung cấp công cụ phân tích dữ liệu chi tiêu cá nhân trực quan.
    • Thúc đẩy kinh tế không tiền mặt: Đóng vai trò chủ đạo trong việc thay đổi thói quen thanh toán, giúp giảm rủi ro về tiền giả, hao mòn vật lý và tăng cường tính minh bạch trong quản lý thuế của chính phủ.

    Những thách thức và rủi ro khi sử dụng Fintech

    Vấn đề bảo mật và an ninh mạng

    Vì hoạt động hoàn toàn trên môi trường số trực tuyến, Fintech là mục tiêu nhắm tới của các tổ chức tội phạm mạng. Rủi ro rò rỉ dữ liệu cá nhân, lừa đảo chiếm đoạt tài khoản (Phishing), hay mã độc là những mối đe dọa đòi hỏi sự nâng cấp liên tục về công nghệ phòng chống.

    Khung pháp lý và quy định quản lý

    Sự phát triển của công nghệ luôn đi trước tốc độ ban hành pháp luật. Tại Việt Nam, việc triển khai cơ chế Sandbox (khung quản lý thử nghiệm) là bước đi cần thiết để kiểm soát các mô hình kinh doanh mới, giảm thiểu hệ lụy tài chính vĩ mô trước khi luật hóa hoàn toàn.

    Xu hướng công nghệ tài chính Fintech bùng nổ năm 2026

    Thế giới tài chính đang tiến hóa với tốc độ chóng mặt. Không dừng lại ở các tiện ích cơ bản, Fintech năm 2026 tập trung vào tính cá nhân hóa sâu sắc và khả năng tự động hóa bằng AI.

    Kỷ nguyên của AI tạo sinh (Generative AI) và Trợ lý tài chính ảo

    Trợ lý AI ảo
    Trợ lý AI ảo

    Năm 2026, AI không chỉ còn là chatbot trả lời kịch bản khô khan. Các “tác nhân AI” (AI Agents) có khả năng phân tích dữ liệu chuyên sâu để tự động đưa ra các khuyến nghị tối ưu dòng vốn và đầu tư cá nhân hóa.

    Theo báo cáo từ Tạp chí Ngân hàng (2025-2026), các ngân hàng thương mại đang đẩy mạnh ứng dụng GenAI để nâng cao hiệu quả vận hành và cá nhân hóa trải nghiệm quản lý tài sản. (Nguồn: Tạp chí Ngân hàng).

    Sự bùng nổ của Tài chính nhúng (Embedded Finance)

    Dịch vụ tài chính được tích hợp thẳng vào nền tảng phi tài chính (như ứng dụng mua sắm, gọi xe, phần mềm kế toán) tạo ra luồng giao dịch liền mạch.

    Embedded Finance
    Embedded Finance

    Một nghiên cứu từ Học viện Tài chính (2025) chỉ ra rằng tài chính nhúng thông qua hệ sinh thái ứng dụng đang là “đòn bẩy” chính thúc đẩy tài chính toàn diện tại Đông Nam Á.

    Chuyển dịch sang Fintech Xanh (Green Fintech)

    Fintech bắt đầu gắn liền với các tiêu chuẩn ESG và cam kết phát thải ròng bằng 0 (Net Zero).

    Fintech Xanh (Green Fintech)
    Fintech Xanh (Green Fintech)

    Tại khu vực ASEAN, các công cụ tài chính cung cấp ưu đãi tín dụng cho doanh nghiệp đáp ứng mô hình phát triển bền vững đang trở thành tiêu chuẩn vàng để thu hút vốn đầu tư nước ngoài.

    Token hóa tài sản thế giới thực (Real-world Assets – RWA)

    Số hóa các tài sản vật lý như bất động sản, chứng khoán hoặc hàng hóa bằng công nghệ Blockchain, cho phép chia nhỏ quyền sở hữu để tăng tính thanh khoản cho thị trường.

    Ngân hàng số và thanh toán không tiền mặt toàn diện

    Hệ sinh thái thanh toán không tiền mặt sẽ tiếp tục thâm nhập sâu vào các dịch vụ công và doanh nghiệp. Việc số hóa toàn diện quy trình giao dịch giúp tiết kiệm hàng ngàn tỷ đồng chi phí xã hội mỗi năm và thúc đẩy tăng trưởng tín dụng vĩ mô.


    Có thể khẳng định, Fintech không còn là một khái niệm xa vời mà đã trở thành nền tảng thiết yếu của kinh tế học hiện đại. Hiểu rõ Fintech là gì không chỉ giúp bạn tối ưu hóa công việc quản lý tài chính cá nhân mà còn định hình năng lực cạnh tranh chiến lược cho doanh nghiệp.

    Tuy nhiên, thị trường Fintech toàn cầu luôn đi kèm với những khung pháp lý khắt khe, đặc biệt là khi bạn có tham vọng xây dựng hệ thống xuyên biên giới.

    Bạn đang ấp ủ một dự án Fintech và muốn chinh phục thị trường quốc tế?

    Việc sở hữu một pháp nhân hợp pháp tại các “thiên đường Fintech” như Singapore là bước khởi đầu vững chắc giúp bạn dễ dàng tiếp cận nguồn vốn tỷ đô và khung pháp lý hỗ trợ sự đổi mới (Sandbox) ưu việt.

    Với tư cách là chuyên gia tư vấn dịch vụ doanh nghiệp quốc tế, Koobiz tự hào đồng hành cùng các startup và nhà đầu tư trong các dịch vụ cốt lõi:

    Liên hệ với chuyên gia của Koobiz ngay hôm nay để nhận được lộ trình thiết lập doanh nghiệp Fintech bài bản nhất!
  • Stripe Việt Nam: Hướng dẫn cách đăng ký & Rút tiền về Việt Nam

    Stripe Việt Nam: Hướng dẫn cách đăng ký & Rút tiền về Việt Nam

    Bạn đang tìm kiếm một giải pháp thanh toán quốc tế ổn định và chuyên nghiệp cho công việc kinh doanh online của mình? Stripe chính là nền tảng xử lý thanh toán hàng đầu thế giới được hàng triệu doanh nghiệp tin dùng. Tuy nhiên, việc sử dụng Stripe tại thị trường Việt Nam (hay cụm từ tìm kiếm quen thuộc stripe Việt Nam luôn đi kèm với nhiều thách thức về pháp lý và quy trình rút tiền.

    Đừng lo lắng! Bài viết này từ Koobiz sẽ là kim chỉ nam chi tiết, hướng dẫn bạn cách vượt qua rào cản pháp lý và vận hành Stripe một cách chuyên nghiệp, an toàn, đảm bảo dòng tiền về Việt Nam suôn sẻ nhất.

    Hướng dẫn chi tiết cách đăng ký Stripe tại Việt Nam

    Để sử dụng Stripe, chúng ta cần chấp nhận thực tế là phải thành lập một pháp nhân tại quốc gia được Stripe hỗ trợ (thường là Pte. Ltd. ở Singapore). Quá trình này không quá phức tạp nếu bạn làm đúng trình tự.

    Các giấy tờ cần thiết khi đăng ký

    Trước khi chạm tay vào nút đăng ký của Stripe, việc chuẩn bị giấy tờ là tối quan trọng. Đây là các yếu tố bạn cần phải có:

    Yếu tố Chi tiết Giải thích
    Pháp nhân nước ngoài Giấy tờ thành lập công ty (Certificate of Formation) Đây là căn cứ pháp lý giúp bạn có tư cách đăng ký Stripe. Ví dụ phổ biến nhất là LLC tại Mỹ hoặc Pte. Ltd. tại Singapore.
    Mã số thuế EIN (US) hoặc TIN (Quốc gia khác) Mã nhận dạng thuế của công ty. Đây là yếu tố bắt buộc để Stripe xác minh tính hợp lệ của doanh nghiệp bạn.
    Tài khoản ngân hàng nước ngoài Tài khoản nhận tiền (Payout Account) Stripe không chuyển tiền về tài khoản ngân hàng Việt Nam. Bạn cần sử dụng tài khoản ngân hàng ảo được cung cấp bởi các dịch vụ như Wise hoặc Payoneer.
    Thông tin cá nhân Hộ chiếu/CCCD và Bằng chứng địa chỉ cá nhân Dùng để xác minh danh tính của người điều hành (là bạn) với vai trò chủ sở hữu công ty nước ngoài.

    Quy trình 5 bước đăng ký tài khoản Stripe an toàn

    Thực hiện từng bước sau một cách chính xác sẽ giúp tài khoản của bạn được Stripe duyệt nhanh chóng và giảm thiểu rủi ro bị khóa:

    Các bước đăng ký tài khoản Stripe
    Các bước đăng ký tài khoản Stripe

    Bước 1: Thiết lập môi trường và giấy tờ

    Đảm bảo bạn đã có trong tay tất cả các giấy tờ pháp lý của công ty (Giấy phép thành lập, Mã số thuế). Nên truy cập Stripe bằng một địa chỉ IP ổn định (không nhất thiết phải là VPN).

    Bước 2: Bắt đầu đăng ký

    Truy cập website Stripe và chọn Sign Up. Khi được hỏi về quốc gia, bạn phải chọn quốc gia của pháp nhân mà bạn đã thành lập (Ví dụ: United States hoặc Singapore).

    Bước 3: Điền thông tin doanh nghiệp

    Đây là bước quan trọng nhất. Nhập chính xác Tên Công ty, Địa chỉ đăng ký, và Mã số thuế (EIN/TIN) của pháp nhân nước ngoài. Lưu ý: Sự không nhất quán ở bước này là nguyên nhân chính gây ra rắc rối sau này.

    Bước 4: Xác minh cá nhân (The Owner/Operator)

    Nhập thông tin của bạn (người Việt Nam) với vai trò là người điều hành hoặc chủ sở hữu công ty. Stripe sẽ yêu cầu tải lên bản scan rõ ràng của Hộ chiếu hoặc CCCD để xác minh danh tính cá nhân.

    Bước 5: Liên kết Payouts (Nhận tiền)

    Trong phần cài đặt thanh toán, hãy nhập thông tin tài khoản ngân hàng ảo mà bạn đã thiết lập (Wise/Payoneer) vào mục “Bank Account”. Điều này cho phép Stripe chuyển tiền từ các giao dịch thành công về tài khoản trung gian của bạn.

    Các lưu ý quan trọng để tránh rủi ro khóa tài khoản

    Sau khi tài khoản được kích hoạt (thường là ở chế độ thử nghiệm – Test Mode), bạn cần chú ý những điểm sau trước khi bắt đầu nhận tiền thật:

    Tính nhất quán của thông tin: Sau khi đăng ký, luôn sử dụng thông tin công ty nước ngoài cho mọi giao tiếp và hồ sơ.

    Website chuyên nghiệp: Trang web của bạn là “bộ mặt” quyết định Stripe có tin tưởng bạn không. Hãy đảm bảo website của bạn:

    • Có sản phẩm/dịch vụ rõ ràng: Không được để website trống.
    • Có chính sách pháp lý đầy đủ: Phải có trang Refund Policy (Chính sách hoàn tiền), Privacy Policy (Chính sách bảo mật), và Terms of Service (Điều khoản dịch vụ).

    Không bán hàng cấm: Nghiên cứu kỹ danh sách các mặt hàng/dịch vụ bị Stripe cấm (Prohibited Business List). Vi phạm danh sách này sẽ dẫn đến khóa tài khoản vĩnh viễn.

    Cách rút tiền Stripe Việt Nam an toàn và hiệu quả

    Sau khi thiết lập thành công tài khoản Stripe, bước tiếp theo là đảm bảo dòng tiền từ Stripe về tay bạn tại Việt Nam một cách nhanh chóng và tối ưu chi phí. Vì Stripe chỉ chuyển tiền về tài khoản ngân hàng của pháp nhân đăng ký (tức là tài khoản ngân hàng nước ngoài), chúng ta cần một giải pháp trung gian.

    Các phương thức rút tiền phổ biến về Việt Nam

    Do giới hạn địa lý, người dùng Stripe tại Việt Nam thường sử dụng hai phương thức chính để “cầu nối” dòng tiền:

    • Sử dụng Ngân hàng Ảo (Virtual Bank Accounts): Đây là phương pháp phổ biến nhất. Các dịch vụ như Wise (TransferWise) hoặc Payoneer cung cấp cho bạn thông tin tài khoản ngân hàng hợp pháp tại Mỹ (USD Account), Châu Âu (EUR Account), hoặc các quốc gia khác. Stripe sẽ chuyển tiền (payout) về tài khoản này.
    Sử dụng ngân hàng ảo để rút tiền từ Stripe về Việt Nam
    Sử dụng ngân hàng ảo để rút tiền từ Stripe về Việt Nam
    • Chuyển tiền Quốc tế (Wire Transfer): Sau khi tiền về Wise/Payoneer, bạn sử dụng chức năng rút tiền của chính các dịch vụ này để chuyển về tài khoản ngân hàng cá nhân bằng VNĐ tại Việt Nam (Vietcombank, ACB, Techcombank, v.v.).
    Chuyển tiền quốc tế (Wire Transfer) về các tài khoản ngân hàng cá nhân
    Chuyển tiền quốc tế (Wire Transfer) về các tài khoản ngân hàng cá nhân

    Hướng dẫn chi tiết liên kết Stripe với Wise/Payoneer

    Quá trình này cực kỳ quan trọng để đảm bảo Stripe chấp nhận tài khoản nhận tiền của bạn:

    Bước 1: Thiết lập tài khoản trung gian

    Đăng ký và hoàn tất xác minh danh tính cho tài khoản Wise hoặc Payoneer.

    Bước 2: Lấy thông tin nhận tiền

    Trong Dashboard của Wise/Payoneer, truy cập mục Receiving Accounts hoặc Global Payment Service. Sao chép đầy đủ các thông tin cần thiết (ví dụ: Tên ngân hàng, Routing Number, Account Number) của tài khoản USD tại Mỹ.

    Bước 3: Liên kết trên Stripe:

    Đăng nhập vào Stripe Dashboard.

    Vào mục Settings > Payouts and Scheduling.

    Chọn Add a bank account, điền chính xác thông tin bạn đã sao chép từ Wise/Payoneer.

    Bước 4: Xác nhận

    Stripe sẽ gửi một khoản tiền nhỏ (micro-deposit) để xác minh tài khoản của bạn (quá trình này thường tự động với Wise/Payoneer và diễn ra rất nhanh).

    Chi phí, tỷ giá và Tối ưu hóa dòng tiền về Việt Nam

    Để tối ưu lợi nhuận, bạn cần hiểu rõ các loại phí phát sinh:

    • Phí Giao Dịch Stripe: Phí Stripe thu trên mỗi giao dịch khách hàng thanh toán (thường khoảng 2.9% + 0.30 USD, tùy thuộc vào loại thẻ và quốc gia).
    • Phí Chuyển tiền ra (Payout Fee): Phí chuyển tiền từ Stripe về Wise/Payoneer. Thường là miễn phí hoặc rất thấp (dưới 0.5%).
    • Phí Rút về VN: Phí chuyển tiền từ Wise/Payoneer về ngân hàng Việt Nam.
      • Payoneer: Thu phí 2% cho việc chuyển đổi ngoại tệ và rút về VNĐ.
      • Wise: Áp dụng tỷ giá hối đoái thực tế (mid-market rate) và thu một khoản phí cố định nhỏ, thường cạnh tranh hơn về tỷ giá so với ngân hàng truyền thống.

    💡 Mẹo của Koobiz: Nên cân nhắc sử dụng Wise vì họ thường cung cấp tỷ giá chuyển đổi ngoại tệ tốt hơn, giúp bạn tiết kiệm chi phí đáng kể khi chuyển USD thành VNĐ.

    Rào cản pháp lý và lý do Stripe vẫn được ưu tiên

    Thực tế, bạn không thể đăng ký tài khoản Stripe bằng thông tin công ty hoặc CCCD/Hộ chiếu Việt Nam để nhận thanh toán.

    Tại sao lại như vậy? Vì Stripe chưa được chính thức mở dịch vụ hỗ trợ pháp nhân Việt Nam. Đây là rào cản pháp lý lớn nhất mà chúng ta phải đối mặt.

    Vậy tại sao vẫn phải chọn Stripe?

    Nhiều người Việt đã chấp nhận thành lập công ty nước ngoài để dùng Stripe bởi những lợi ích cốt lõi sau:

    Tính ổn định cao (Tỷ lệ chấp nhận): So với các cổng khác, Stripe ít khi “làm khó” khách hàng của bạn. Tỷ lệ giao dịch thành công cao giúp tối ưu doanh thu.

    Stripe cung cấp API sạch, dễ dàng kết nối với hầu hết các nền tảng E-commerce lớn (Shopify, WooCommerce,v.v) mang lại cảm giác chuyên nghiệp cho cửa hàng của bạn.

    Việc thành lập công ty nước ngoài (như LLC ở Mỹ hoặc Pte.Ltd. ở Singapore) đã trở thành một mô hình chuẩn được cộng đồng doanh nghiệp Việt Nam áp dụng để giải quyết vấn đề thanh toán quốc tế.

    Mặc dù việc sử dụng Stripe Vietnam có rào cản pháp lý, giải pháp thông qua pháp nhân nước ngoài (như Pte. Ltd.) là khả thi và cần thiết. Luôn sử dụng tài khoản trung gian (Wise/Payoneer) để nhận tiền và duy trì tính nhất quán thông tin để tránh bị khóa tài khoản. Hãy biến thách thức pháp lý này thành lợi thế cạnh tranh của bạn.

    Đừng để rào cản hành chính làm chậm bước tiến của bạn. Koobiz – nhà cung cấp dịch vụ doanh nghiệp (CSP) được cấp phép tại Singapore, hỗ trợ trọn gói từ thành lập công ty, tuân thủ thuế, kế toán đến mở tài khoản ngân hàng.

    Liên hệ với Koobiz ngay để nhận tư vấn miễn phí về lộ trình tối ưu nhất cho doanh nghiệp của bạn!

    [SUMMARIES]

    Do chưa hỗ trợ Việt Nam, người bán bắt buộc thành lập pháp nhân nước ngoài (Mỹ, Singapore) để đăng ký tài khoản Stripe hợp pháp.

    Việc nhận tiền cần thông qua ngân hàng ảo trung gian (Wise/Payoneer) để kết nối dòng tiền từ Stripe về tài khoản trong nước.

    Tuy thủ tục phức tạp, đây vẫn là cổng thanh toán quốc tế tối ưu cho E-commerce nhờ sự ổn định và tỷ lệ chấp nhận giao dịch cao.

    [/SUMMARIES]

  • Top 3 Ngân Hàng Singapore uy tín nhất và Hướng dẫn chi tiết mở tài khoản cho Doanh Nghiệp Việt

    Top 3 Ngân Hàng Singapore uy tín nhất và Hướng dẫn chi tiết mở tài khoản cho Doanh Nghiệp Việt

    Singapore, đảo quốc sư tử, từ lâu đã được mệnh danh là một trong những trung tâm tài chính lớn nhất và đáng tin cậy nhất trên thế giới. Với môi trường chính trị ổn định, quy định minh bạch và chính sách thuế hấp dẫn, việc mở rộng kinh doanh hoặc quản lý tài sản cá nhân tại đây đã trở thành mục tiêu hàng đầu của nhiều doanh nhân và nhà đầu tư quốc tế, đặc biệt là những người đang tìm kiếm cơ hội thành lập công ty tại Singapore.

    Tuy nhiên, đối với người mới, việc tìm hiểu về hệ thống ngân hàng Singapore có thể là một mê cung phức tạp. Bạn cần biết chính xác nên chọn ngân hàng nào, các thủ tục mở tài khoản từ xa ra sao, và những yêu cầu pháp lý nào cần được đáp ứng. Bài viết này Koobiz sẽ giới thiệu cho bạn top 3 ngân hàng Singapore an toàn nhất và cách mở tài khoản ngân hàng.

    Vì sao ngân hàng Singapore được xem là an toàn nhất thế giới?

    Sự an toàn của hệ thống ngân hàng Singapore không phải là ngẫu nhiên, mà đến từ sự kết hợp của nhiều yếu tố then chốt:

    Chỉ số an toàn, xếp hạng quốc tế: Nhiều ngân hàng tại Singapore, đặc biệt là 3 ngân hàng nội địa lớn, thường xuyên nằm trong danh sách các ngân hàng an toàn nhất thế giới do các tổ chức như Global Finance xếp hạng. Họ duy trì tỷ lệ an toàn vốn (Capital Adequacy Ratio – CAR) ở mức cao, vượt xa yêu cầu quốc tế.

    Hệ thống ngân hàng nội địa tại Singapore an toàn
    Hệ thống ngân hàng nội địa tại Singapore an toàn

    Hệ thống pháp lý chặt chẽ: Singapore áp dụng các quy định tài chính tiên tiến nhất, dựa trên các tiêu chuẩn quốc tế như Basel III, nhằm đảm bảo khả năng thanh toán và quản lý rủi ro của các tổ chức tài chính.

    Chính phủ quản lý minh bạch: Chính phủ Singapore, thông qua cơ quan quản lý tiền tệ, duy trì sự minh bạch cao trong mọi hoạt động tài chính, loại bỏ các kẽ hở cho các hoạt động bất hợp pháp.

    Quy định bảo mật và bảo vệ tài sản cao: Ngân hàng Singapore tuân thủ các quy tắc bảo mật nghiêm ngặt, đảm bảo thông tin khách hàng và tài sản được bảo vệ ở mức tối đa, phù hợp với tiêu chuẩn quốc tế.

    Các loại ngân hàng tại Singapore

    Loại ngân hàng Đặc điểm/Mô tả Ví dụ/Đại diện
    Ngân hàng nội địa (Local Banks) Là xương sống của hệ thống, mạng lưới chi nhánh rộng khắp, cung cấp đầy đủ dịch vụ cho cả cá nhân và doanh nghiệp, và nổi tiếng với độ ổn định cao DBS, OCBC, UOB
    Ngân hàng quốc tế (Foreign Banks) Hoạt động mạnh mẽ tại Singapore, phục vụ nhu cầu giao dịch quốc tế phức tạp và cung cấp các giải pháp quản lý tài sản toàn cầu. HSBC, Standard Chartered, Citibank
    Ngân hàng số (Digital Banks) Tiên phong trong lĩnh vực ngân hàng số, cung cấp các giải pháp thanh toán nhanh chóng, chi phí thấp, 100% online qua app, hấp dẫn cho startup, eCommerce và người dùng trẻ. Chúng là Digital Full Banks hoặc Digital Wholesale Banks mới được MAS cấp phép từ 2020-2025, không có chi nhánh vật lý. GXS Bank (Grab-Singtel), MariBank (Sea Group), Trust Bank (Standard Chartered-FairPrice), ANEXT Bank (Ant Group)

    Vai trò của MAS (Monetary Authority of Singapore)

    Cơ quan Tiền tệ Singapore (MAS) hoạt động như Ngân hàng Trung ương và cơ quan quản lý tài chính tích hợp.

    Chức năng quản lý: MAS giám sát tất cả các tổ chức tài chính, từ ngân hàng, công ty bảo hiểm đến thị trường vốn, nhằm duy trì ổn định tiền tệ và sự lành mạnh của hệ thống tài chính.

    Tiêu chuẩn tuân thủ (AML/KYC): MAS thiết lập các tiêu chuẩn chống rửa tiền (AML) và Xác minh danh tính khách hàng (KYC) cực kỳ nghiêm ngặt. Đây là lý do khiến quá trình mở tài khoản doanh nghiệp nước ngoài tại Singapore yêu cầu hồ sơ minh bạch và rõ ràng.

    Tính minh bạch: MAS đảm bảo thông tin được công khai và minh bạch, bảo vệ quyền lợi của người gửi tiền và nhà đầu tư.

    Top 3 các ngân hàng lớn và uy tín nhất Singapore

    Khi mở công ty tại Singapore, lựa chọn ngân hàng thường xoay quanh “Bộ ba địa phương” nổi tiếng: DBS, OCBC và UOB.

    DBS Bank: Dẫn đầu kỷ nguyên số và an toàn tuyệt đối

    DBS Bank (The Development Bank of Singapore) được thành lập vào ngày 16 tháng 7 năm 1968, ban đầu là tổ chức tài chính do chính phủ Singapore sáng lập để thúc đẩy sự phát triển kinh tế của đất nước. Hiện tại, DBS là ngân hàng lớn nhất Đông Nam Á về tổng tài sản, đạt mức khoảng S$739 tỷ tính đến cuối năm 2023.

    Uy tín của DBS được củng cố bởi các giải thưởng quốc tế không ngừng: DBS là ngân hàng duy nhất trên thế giới đạt danh hiệu “Ngân hàng Tốt nhất Thế giới” (World’s Best Bank) đồng thời từ ba tạp chí tài chính hàng đầu là Global Finance, Euromoney, và The Banker. Đáng chú ý hơn, DBS đã giữ vững danh hiệu “Ngân hàng An toàn nhất Châu Á” do Global Finance bình chọn trong suốt 16 năm liên tiếp (2009-2024).

    Ngân hàng DBS (The Development Bank of Singapore)
    Ngân hàng DBS (The Development Bank of Singapore)

    Thế mạnh chiến lược của DBS là Ngân hàng Kỹ thuật số (Digital Banking), cung cấp trải nghiệm liền mạch cho khách hàng cá nhân, và vị thế ngày càng tăng trong Ngân hàng Tư nhân (Private Banking), hiện là ngân hàng tư nhân lớn thứ ba Châu Á (ngoại trừ Trung Quốc đại lục) với khoảng US$201 tỷ tài sản được quản lý (AUM). Đây là lựa chọn lý tưởng cho các doanh nghiệp và cá nhân ưu tiên sự hiện đại, tốc độ giao dịch, và sự an toàn tuyệt đối.

    Tiên Phong trong Công Nghệ AI DBS tiếp tục củng cố vị thế dẫn đầu về công nghệ kỹ thuật số bằng cách khai thác mạnh mẽ Trí tuệ nhân tạo (AI) và Học máy (ML): Ngân hàng đã được Global Finance vinh danh là “Ngân hàng AI Tốt nhất Thế giới” tại lễ trao giải AI In Finance Awards 2025.

    Năm 2023, DBS đã sử dụng AI/ML để đưa ra các gợi ý tài chính siêu cá nhân hóa cho hơn 5 triệu khách hàng (với khoảng 45 triệu gợi ý hàng tháng), giúp họ tiết kiệm và đầu tư hiệu quả hơn; con số 8,6 triệu có thể bao gồm toàn bộ khách hàng cá nhân và doanh nghiệp tiếp cận các công cụ AI.

    OCBC Bank: Nền tảng lâu đời, dẫn đầu quản lý tài sản và SME

    Trong khi DBS dẫn đầu về quy mô tài sản và đổi mới công nghệ ở quy mô toàn cầu (đạt danh hiệu “Ngân hàng tốt nhất thế giới” từ 3 tạp chí), OCBC lại nổi bật với trọng tâm vào phân khúc SMEs, cung cấp các giải pháp tài chính thực tế và dễ tiếp cận hơn cho các doanh nghiệp mới thành lập và đang phát triển.

    OCBC Bank (Oversea-Chinese Banking Corporation) sở hữu bề dày lịch sử lớn nhất, được thành lập từ năm 1932 sau sự hợp nhất của ba ngân hàng địa phương trong thời kỳ Đại Suy Thoái. Với tổng tài sản ấn tượng khoảng S$625 tỷ (cuối 2024), OCBC là tập đoàn dịch vụ tài chính lớn thứ hai Singapore và khu vực.

    Ngân hàng OCBC (Oversea-Chinese Banking Corporation
    Ngân hàng OCBC (Oversea-Chinese Banking Corporation

    OCBC nổi bật với danh tiếng trong lĩnh vực Wealth Management (Quản lý Tài sản) và là một trong những lựa chọn hàng đầu cho các Doanh nghiệp vừa và nhỏ (SME), một phân khúc mà ngân hàng này phục vụ rất mạnh mẽ. Ngân hàng thường xuyên nhận được đánh giá cao, điển hình là danh hiệu “Ngân hàng Mạnh nhất Singapore” từ The Asian Banker năm 2024 và “Ngân hàng SME tốt nhất Châu Á – Thái Bình Dương” từ Global Finance 2024.

    Xếp hạng tín dụng của OCBC (Aa1 bởi Moody’s và AA- bởi Fitch và S&P) nằm trong nhóm cao nhất thế giới, củng cố vị thế là một tổ chức tài chính cực kỳ ổn định và đáng tin cậy.

    Mạng lưới rộng khắp của OCBC tại 19 quốc gia bao phủ 90% dòng chảy thương mại và vốn của ASEAN, đảm bảo dịch vụ toàn diện, đặc biệt là các giải pháp quản lý chuỗi cung ứng và tài trợ thương mại cho các công ty có giao dịch xuyên biên giới.

    Đối với các doanh nghiệp Việt Nam có nhu cầu về tài trợ thương mại hoặc quản lý tài sản cá nhân/doanh nghiệp, OCBC là một đối tác chiến lược không thể bỏ qua.

    UOB: Cầu nối vững chắc với mạng lưới rộng khắp ASEAN

    UOB (United Overseas Bank) được thành lập vào tháng 8 năm 1935 bởi một nhóm doanh nhân Trung Quốc. Mặc dù có quy mô tài sản (khoảng S$310 tỷ) nhỏ hơn hai đối thủ, UOB lại tạo dựng được giá trị riêng biệt thông qua việc tập trung mạnh mẽ vào mạng lưới khu vực Đông Nam Á.

    Ngân hàng UOB (United Overseas Bank)
    Ngân hàng UOB (United Overseas Bank)

    UOB là lựa chọn tối ưu cho các doanh nghiệp Việt Nam có chiến lược mở rộng sang các nước láng giềng ASEAN như Malaysia, Indonesia, hay Thái Lan, nhờ vào sự hiện diện mạnh mẽ và kinh nghiệm sâu sắc tại các thị trường này. UOB có một mạng lưới chi nhánh rộng lớn nhất trong khu vực (ngoài Singapore), giúp các công ty dễ dàng tiếp cận các dịch vụ tài chính địa phương.

    Ngân hàng này duy trì xếp hạng tín dụng cao (Aa1/AA-) tương đương với các ngân hàng hàng đầu khác và có thế mạnh truyền thống trong mảng Ngân hàng Bán lẻ (Retail Banking), nơi họ liên tục nhận được giải thưởng “Ngân hàng Bán lẻ Tốt nhất Singapore”. UOB cũng là một đối tác mạnh mẽ trong lĩnh vực Cho vay Doanh nghiệp Nhỏ (SME Lending).

    Sự đầu tư của UOB vào khu vực được thể hiện qua việc mua lại các mảng kinh doanh của Citibank tại bốn thị trường ASEAN vào năm 2022, củng cố cam kết trở thành ngân hàng khu vực hàng đầu cho các doanh nghiệp và cá nhân muốn tận dụng cơ hội tăng trưởng của Đông Nam Á.

    Tài khoản ngân hàng tại Singapore dành cho doanh nghiệp

    Các loại tài khoản doanh nghiệp phổ biến

    Khi mở tài khoản doanh nghiệp tại Singapore, bạn sẽ gặp các loại tài khoản cơ bản sau:

    Business Current Account (Tài khoản Vãng lai Doanh nghiệp): Tài khoản cơ bản để thực hiện các giao dịch hàng ngày, nhận tiền, thanh toán hóa đơn.

    Multi-currency Account (Tài khoản Đa tiền tệ): Cho phép doanh nghiệp giữ và giao dịch nhiều loại tiền tệ (như SGD, USD, EUR, JPY,…) trong cùng một tài khoản. Đây là loại tài khoản bắt buộc phải có đối với các công ty giao dịch quốc tế.

    Digital Account (Tài khoản Kỹ thuật số): Các tài khoản vận hành hoàn toàn trên nền tảng số, thường do các ngân hàng số hoặc bộ phận ngân hàng số của các ngân hàng truyền thống cung cấp.

    Các yêu cầu mở tài khoản ngân hàng Singapore cho doanh nghiệp người nước ngoài

    Dưới đây là các yêu cầu về hồ sơ & pháp lý cần chuẩn bị khi mở tài khoản ngân hàng doanh nghiệp nước ngoài:

    Yêu cầu/Giấy tờ Chi tiết
    UEN/ Giấy đăng ký công ty Doanh nghiệp cần sở hữu công ty Singapore và cung cấp giấy chứng nhận đăng ký cho ACRA cấp.
    Thông tin Giám đốc/Cổ đông Bản sao hộ chiếu (hoặc căn cước công dân), thông tin chi tiết về tỷ lệ sở hữu và lý lịch.
    Chứng minh danh tính + địa chỉ Hộ chiếu và hóa đơn tiện ích có tên giám đốc để chứng minh địa chỉ thường trú.
    Điều lệ công ty (Constitution) Bản sao Điều lệ công ty được ACRA phê duyệt.
    Hồ sơ đại diện tại Singapore Cần có giám đốc chỉ định Singapore (Nominee Director) và Thư ký công ty Singapore cùng các giấy tờ liên quan nếu doanh nghiệp yêu cầu.
    Business Plan Mô tả chi tiết mô hình kinh doanh, đối tác, nguồn vốn, và mục đích sử dụng tài khoản.
    Phỏng vấn bắt buộc Giams đốc nước ngoài (chủ tài khoản) phải trực tiếp có mặt tại Singapore hoặc tham gia buổi phỏng vấn qua video call với chuyên viên ngân hàng.
    Tiền gửi/Số dư tài khoản tối thiểu Cần duy trì 1.000 USD cho tài khoản USD và 3.000 SGD cho tài khoản SGD (hoặc mức tương đương tùy ngân hàng) để tránh phí duy trì và yêu cầu tiền gửi ban đầu.

    Quy trình mở tài khoản ngân hàng doanh nghiệp tại Singapore thành công

    Quá trình mở tài khoản ngân hàng tại Singapore là một quy trình thẩm định nghiêm ngặt:

    Bước 1: Chọn ngân hàng

    Dựa trên nhu cầu về phí, hỗ trợ đa tiền tệ, và dịch vụ online.

    Bước 2: Nộp hồ sơ

    Chuẩn bị đầy đủ và nộp hồ sơ bằng bản mềm (hoặc bản cứng tùy yêu cầu).

    Bước 3: Thẩm định AML / KYC

    Ngân hàng tiến hành xác minh danh tính của tất cả các bên liên quan (giám đốc, cổ đông) và kiểm tra tính hợp pháp của mô hình kinh doanh. Đây là bước quan trọng nhất và tốn thời gian nhất.

    Bước 4: Phỏng vấn qua video call hoặc gặp mặt trực tiếp:

    Hầu hết các ngân hàng yêu cầu phỏng vấn giám đốc hoặc người đại diện ủy quyền để hiểu rõ hơn về hoạt động kinh doanh và đảm bảo tuân thủ. Lưu ý: Giám đốc nước ngoài cần tham gia trực tiếp.

    Bước 5: Kích hoạt tài khoản

    Sau khi hồ sơ được duyệt, tài khoản được mở và kích hoạt dịch vụ online banking.

    Chi phí và thời gian mở tài khoản ngân hàng

    Phí duy trì dao động từ 30 – 40 SGD/tháng nếu số dư trung bình không đạt mức tối thiểu.

    Minimum balance (Số dư tối thiểu) cần duy trì 1.000 USD cho tài khoản USD và 3.000 SGD cho tài khoản SGD (hoặc mức tương đương tùy ngân hàng).

    Mức tiền gửi ban đầu thường là 1.000 USD cho tài khoản USD và 3.000 SGD cho tài khoản SGD (hoặc giá trị tương đương). Chủ tài khoản có thể mang theo tiền mặt hoặc cheque có giá trị tương ứng để nộp trong buổi gặp mặt.

    Thời gian xét duyệt khoảng 3 – 14 ngày làm việc đối với hồ sơ đầy đủ và rõ ràng. Đối với các trường hợp phức tạp (đa tầng sở hữu, kinh doanh nhạy cảm), có thể kéo dài hơn 4 tuần.

    Nên chọn ngân hàng nào khi thành lập công ty tại Singapore?

    Lựa chọn ngân hàng phù hợp sẽ giúp doanh nghiệp tiết kiệm chi phí và tối ưu hóa hiệu quả hoạt động.

    Tiêu chí lựa chọn ngân hàng phù hợp

    Phí dịch vụ: So sánh phí chuyển tiền quốc tế, phí duy trì tài khoản, và phí giao dịch khác.

    Hỗ trợ multi-currency: Đảm bảo ngân hàng hỗ trợ các loại tiền tệ mà doanh nghiệp thường xuyên giao dịch (USD, EUR, CNY,…).

    Dịch vụ online banking: Một nền tảng online mạnh mẽ là yếu tố sống còn cho các công ty điều hành từ Việt Nam.

    Thời gian xử lý hồ sơ: Chọn ngân hàng có quy trình xử lý hồ sơ nhanh chóng và hiệu quả.

    Tóm lại, Singapore đã củng cố vị thế là trung tâm tài chính hàng đầu nhờ hệ thống ngân hàng cực kỳ an toàn, minh bạch và tuân thủ pháp lý nghiêm ngặt (KYC/AML). Việc mở tài khoản doanh nghiệp tại đây là chìa khóa để tối ưu hóa giao dịch quốc tế và mở rộng thị trường khu vực.

    Tuy nhiên, quá trình thẩm định hồ sơ của Giám đốc/Cổ đông nước ngoài rất khắt khe. Để đảm bảo hồ sơ của bạn đạt chuẩn, tiết kiệm thời gian và tăng tỷ lệ thành công tối đa, hãy:

    • Chuẩn bị hồ sơ minh bạch: Đặc biệt là Business Plan và nguồn vốn.
    • Lựa chọn đối tác tư vấn chuyên nghiệp: Giúp bạn vượt qua vòng thẩm định và phỏng vấn.

    Đừng để rào cản thủ tục làm chậm kế hoạch kinh doanh toàn cầu của bạn. Liên hệ ngay với chúng tôi để được tư vấn chiến lược mở tài khoản ngân hàng Singapore MIỄN PHÍ và hỗ trợ chuẩn bị hồ sơ KYC/AML chi tiết nhất!

    [SUMMARIES]

    Hệ thống ngân hàng Singapore an toàn hàng đầu thế giới nhờ sự quản lý chặt chẽ của MAS và tuân thủ nghiêm ngặt các chuẩn mực quốc tế.

    DBS, OCBC và UOB là ba lựa chọn tối ưu cho doanh nghiệp nhờ thế mạnh về công nghệ số, hỗ trợ SME và mạng lưới ASEAN rộng khắp.

    Quy trình mở tài khoản yêu cầu hồ sơ minh bạch và phỏng vấn bắt buộc để vượt qua thẩm định KYC khắt khe nhưng cho phép quản lý hoàn toàn từ xa.

    [/SUMMARIES]